福井市の不動産取得税は軽減措置で抑えられる?条件や申請の流れをやさしく解説
福井市でマイホームや土地の購入、相続や贈与などで不動産を取得すると、不動産取得税がかかるかどうか、そして軽減措置の条件が気になる方は多いはずです。
特に初めて不動産を取得する場合、税金の仕組みや福井県独自の軽減制度を正しく理解していないと、本来受けられるはずの減免を逃してしまうこともあります。
そこで本記事では、不動産取得税の基本から、福井市で使える主な軽減措置、その具体的な条件や申請の流れまでを、できるだけ分かりやすく整理して解説します。
これから福井市で家を建てる方や、中古住宅や住宅用土地の取得を検討している方が、安心して手続きを進められるよう、実務の流れを意識しながらポイントを押さえていきます。
不動産取得税の負担をできるだけ抑えたいと考えている方は、ぜひ最後まで読み進めてみてください。
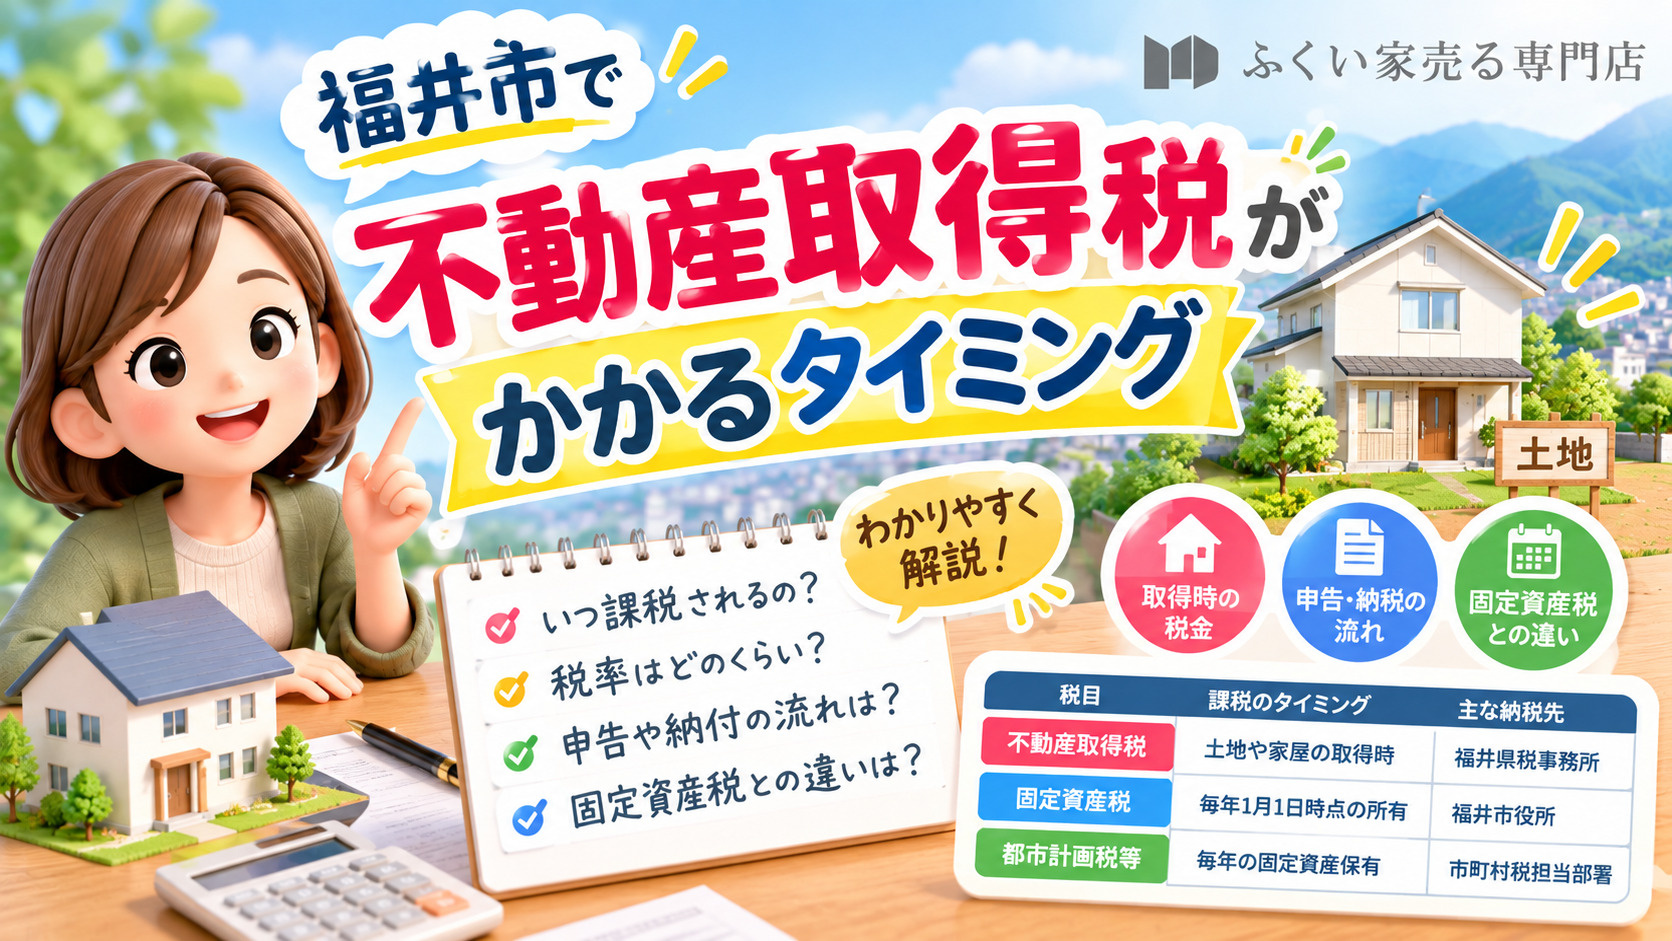
福井市で不動産取得税がかかるタイミング
不動産取得税は、土地や家屋を取得したときに都道府県が課税する一度きりの税金です。
福井県では、課税標準となる不動産の価格に税率を乗じて税額を計算し、税率は本則では4%ですが、土地と住宅については令和9年3月31日まで3%の特例が設けられています。
一方、住宅以外の家屋については4%が適用されるため、どの用途の建物を取得したかによって負担が変わります。
また、宅地評価土地については課税標準額を価格の1/2とする特例があり、住宅取得を支える仕組みとなっています。
福井市で土地や建物を取得した場合、不動産取得税の申告先は福井県税事務所となります。
取得の日から60日以内に申告する必要があり、期限を過ぎると軽減措置の適用に支障が出るおそれがあるため注意が必要です。
申告後、県から納税通知書が送付され、通知書に記載された納期限までに金融機関や電子納付など指定の方法で納税します。
このように、取得から申告、納税通知書の受領、納付という流れをあらかじめ把握しておくことが大切です。
不動産取得税と混同されやすい税金として、福井市が毎年課税する固定資産税があります。
固定資産税は毎年1月1日時点の所有者に対して課税され、福井市では土地と家屋の課税標準額に対して原則として税率1.4%が適用されます。
これに対し、不動産取得税は取得時のみの負担であるため、福井市で家を建てる、建売住宅を購入する、土地を取得して後から住宅を建てるといった場面で意識しておきたい税金です。
特に、取得直後は登記費用やその他の諸費用も重なりやすいため、不動産取得税の発生時期と概算額を事前に確認しておくことが重要です。
| 税目 | 課税のタイミング | 主な納税先 |
|---|---|---|
| 不動産取得税 | 土地や家屋の取得時 | 福井県税事務所 |
| 固定資産税 | 毎年1月1日時点の所有 | 福井市役所 |
| 都市計画税等 | 毎年の固定資産保有 | 市町村税担当部署 |
福井市で使える不動産取得税の主な軽減措置
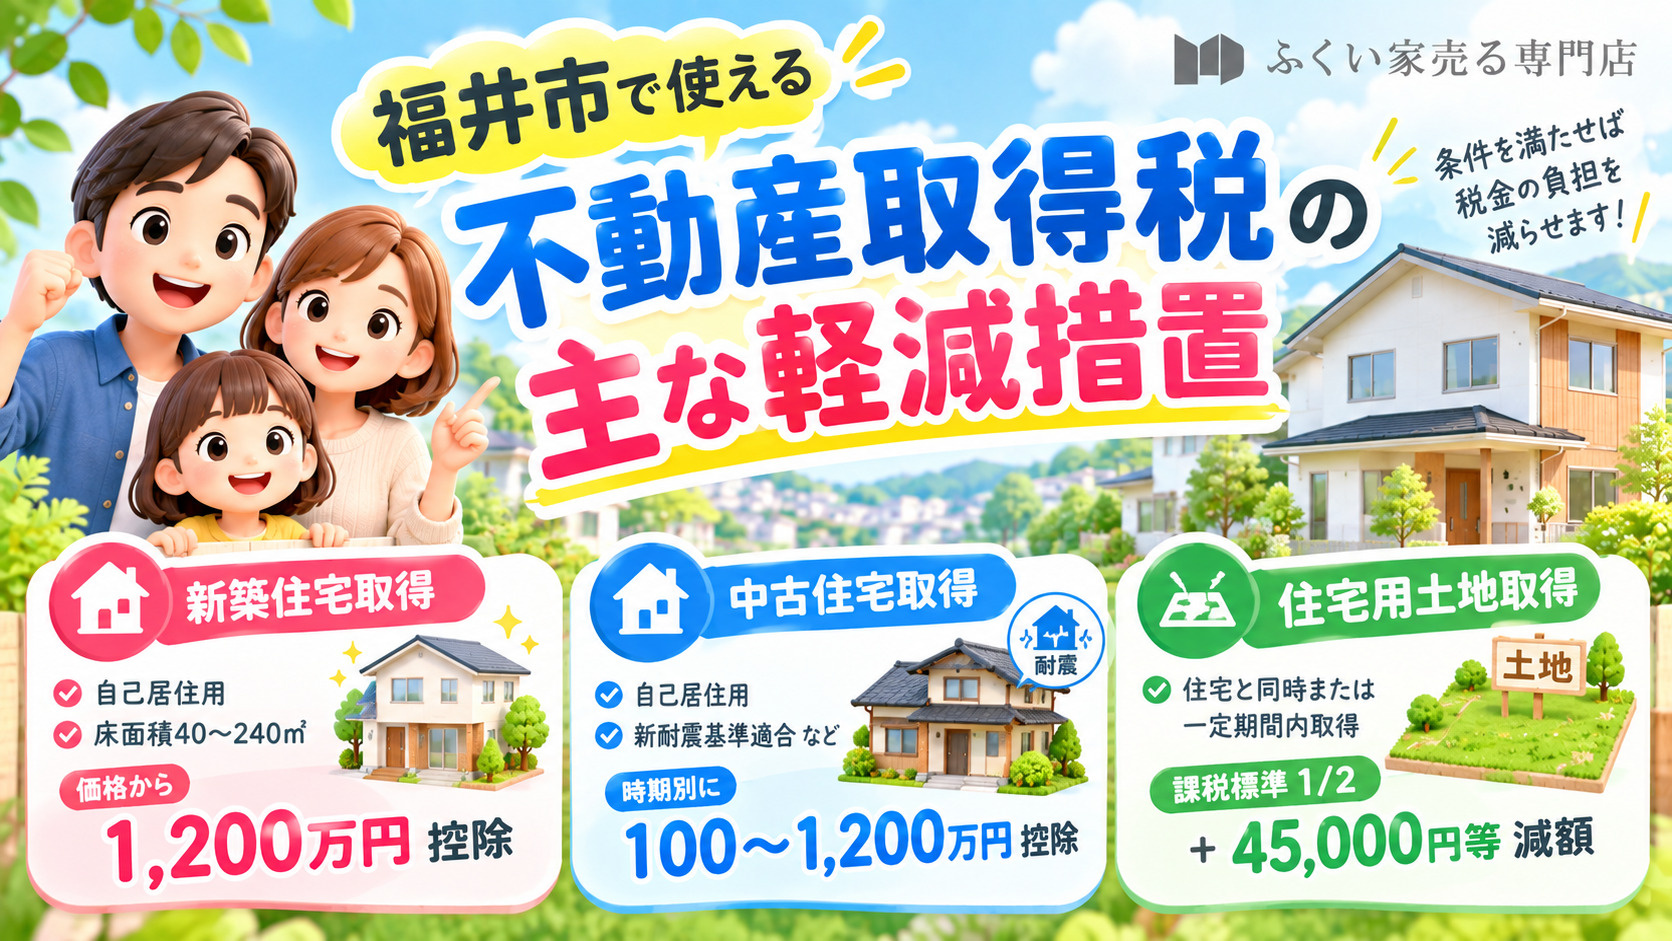
福井市で新築住宅を取得した場合、一定の要件を満たせば不動産取得税の大きな軽減を受けることができます。
福井県では、個人が自己の居住用として取得する新築住宅について、「不動産の価格」から原則として1戸あたり1,200万円を控除する仕組みが設けられています。
対象となる住宅の延べ床面積は、物置や車庫を含めておおむね40㎡以上240㎡以下と定められており、定められた期間内の取得であることも条件です。
こうした控除により、課税標準が大きく圧縮され、結果として納める不動産取得税が抑えられます。
一方で、中古住宅を取得する場合にも、一定の条件を満たせば不動産取得税の軽減を受けられます。
福井県の案内では、個人が自己の居住用として取得する中古住宅で、延べ床面積が50㎡以上240㎡以下であり、新耐震基準に適合しているか、昭和57年1月1日以降に新築された住宅などを対象としています。
このような中古住宅については、新築された時期に応じて100万円から1,200万円までの範囲で「不動産の価格」から控除される仕組みが示されています。
また、取得後一定期間内に耐震改修工事を行い、耐震基準適合の証明を受けた場合にも、同様の考え方で減額が認められます。
さらに、住宅用の土地を取得する場合には、土地自体に対する特例的な軽減措置があります。
福井県では、一定の期間内に取得された宅地について課税標準を価格の1/2とする特例が設けられており、加えて住宅用土地の要件を満たすと、土地の不動産取得税からの減額も受けられます。
具体的には、税額から45,000円を減額する方法と、「土地1㎡当たりの価格×住宅の床面積の2倍(上限200㎡)×税率3%」により算出した額のいずれか多い方を減額する仕組みです。
新築住宅や中古住宅と併せて土地を取得する場合には、建物と土地の両方で軽減を組み合わせられる可能性があるため、取得計画の段階から確認しておくことが重要です。
| 区分 | 主な要件 | 軽減内容 |
|---|---|---|
| 新築住宅取得 | 自己居住用・床面積40~240㎡ | 価格から1,200万円控除 |
| 中古住宅取得 | 自己居住用・新耐震基準適合 | 時期別に100~1,200万円控除 |
| 住宅用土地取得 | 住宅と同時又は一定期間内取得 | 課税標準1/2・45,000円等減額 |
福井市で軽減措置を受けるための具体的な条件
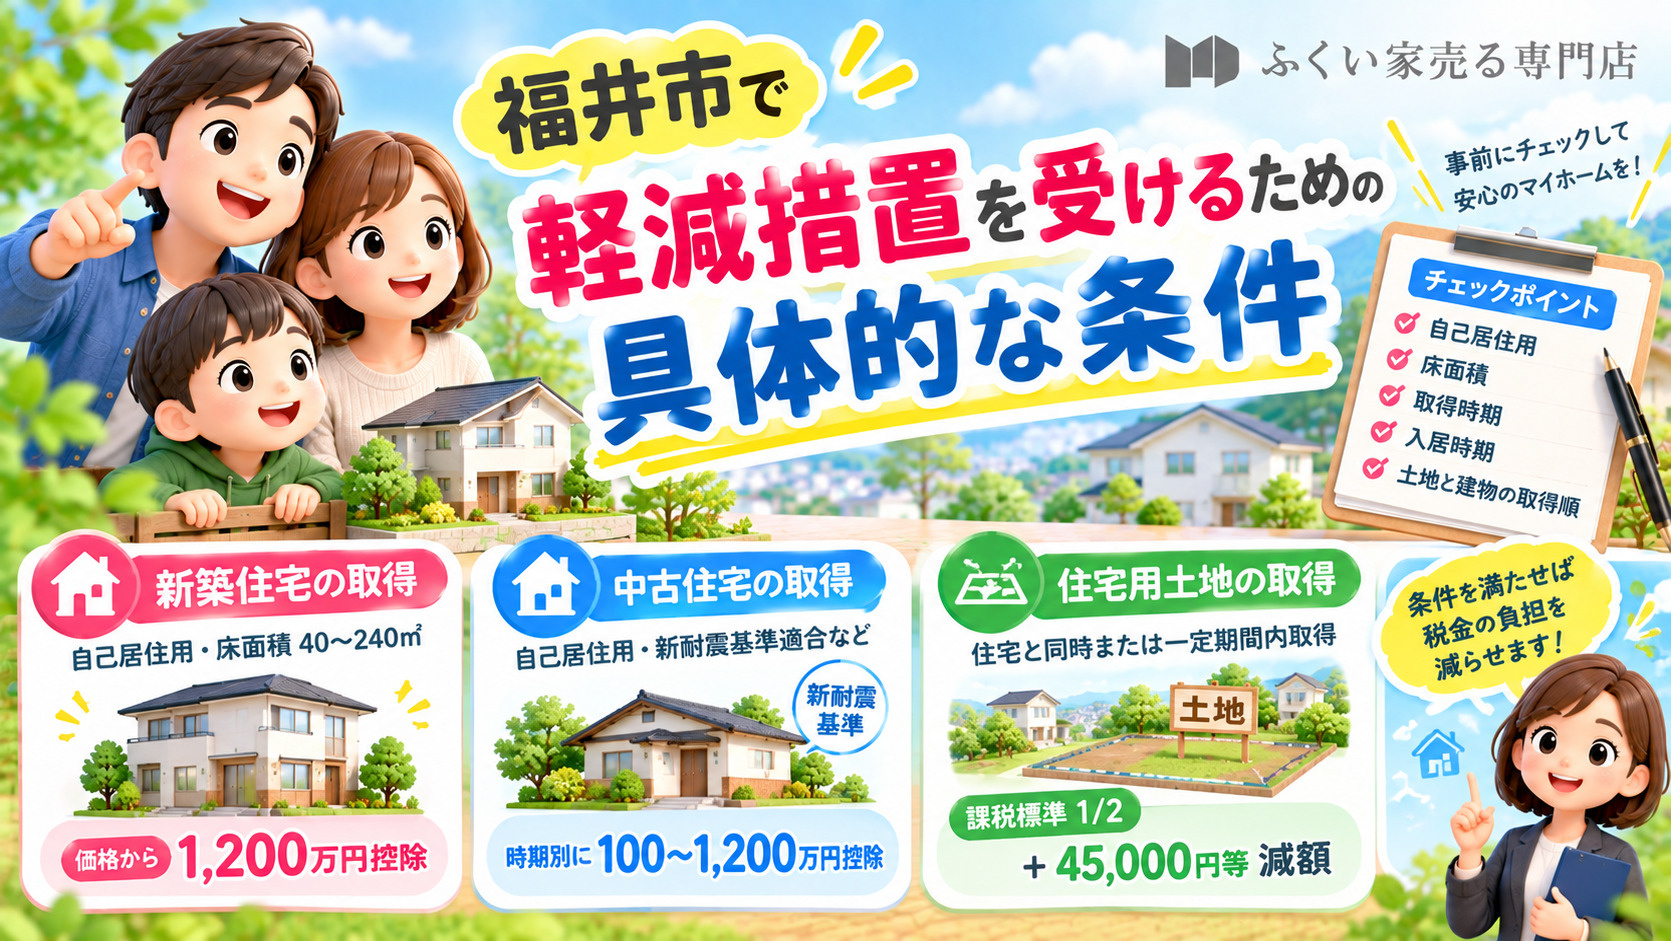
不動産取得税の軽減を受けるためには、まず住宅が自己の居住用であることが重要な条件になります。
福井県では、新築住宅の場合、延べ床面積が原則として50㎡以上240㎡以下(一定の貸家は40㎡以上240㎡以下)であることが要件とされています。
また、中古住宅については、自己居住用であることに加えて、延べ床面積50㎡以上240㎡以下であることや、新耐震基準に適合していることなどが必要です。
これらの条件を満たさない場合は軽減が受けられないため、契約前から面積や構造の条件を必ず確認しておくことが大切です。
軽減の対象となる新築住宅では、一定の期間内に取得したものに限り、価格から控除が受けられます。
福井県の案内では、新築住宅の軽減は、所定の期間内に新築され、自己居住用として利用されることが前提とされています。
中古住宅の場合も、不動産を取得した日が一定の日以降であることや、取得後6か月以内に自己の居住の用に供することなど、取得時期や入居時期に関する条件があります。
このように、新築・中古いずれの場合も、「いつ取得し、いつから住み始めるか」という時間軸が軽減の可否に直結する点を意識する必要があります。
土地と建物を組み合わせて取得する場合には、取得の順番と期間に関する条件にも注意が必要です。
福井県の資料では、土地を先に取得した場合、土地の取得日から3年以内にその土地の上に要件を満たす住宅を新築したときに、住宅用土地としての軽減が受けられると示されています。
また、中古住宅用の土地については、土地と住宅の取得が前後1年以内であることが減額の前提とされています。
このように、土地と建物の取得時期がずれると軽減が受けられないおそれがあるため、建築スケジュールや売買契約の時期を慎重に検討することが大切です。
二世帯住宅や増改築を伴う住宅では、軽減の条件が一層複雑になりやすいため、事前の確認が欠かせません。
福井市の住まいに関する支援制度の案内では、一定の条件を満たす二世帯住宅は、不動産取得税の減額対象となる場合があるとされています。
一方で、増改築や耐震改修を行う場合には、工事完了から一定期間内に自己居住の用に供することや、耐震基準に適合したことの証明書類が求められるケースがあります。
世帯構成の変更や将来の増改築を見込んでいる方は、計画段階から福井県税事務所などに条件を確認し、想定どおり軽減を受けられるかどうかを把握しておくと安心です。
| 確認したい項目 | 主なチェック内容 | 相談の目安となる場面 |
|---|---|---|
| 住宅の基本要件 | 自己居住用か床面積要件 | 新築・中古の契約前 |
| 取得時期の条件 | 取得日と入居日の期限 | 土地先行取得の計画時 |
| 二世帯・増改築 | 世帯区分や工事内容 | 間取り変更や改修前 |
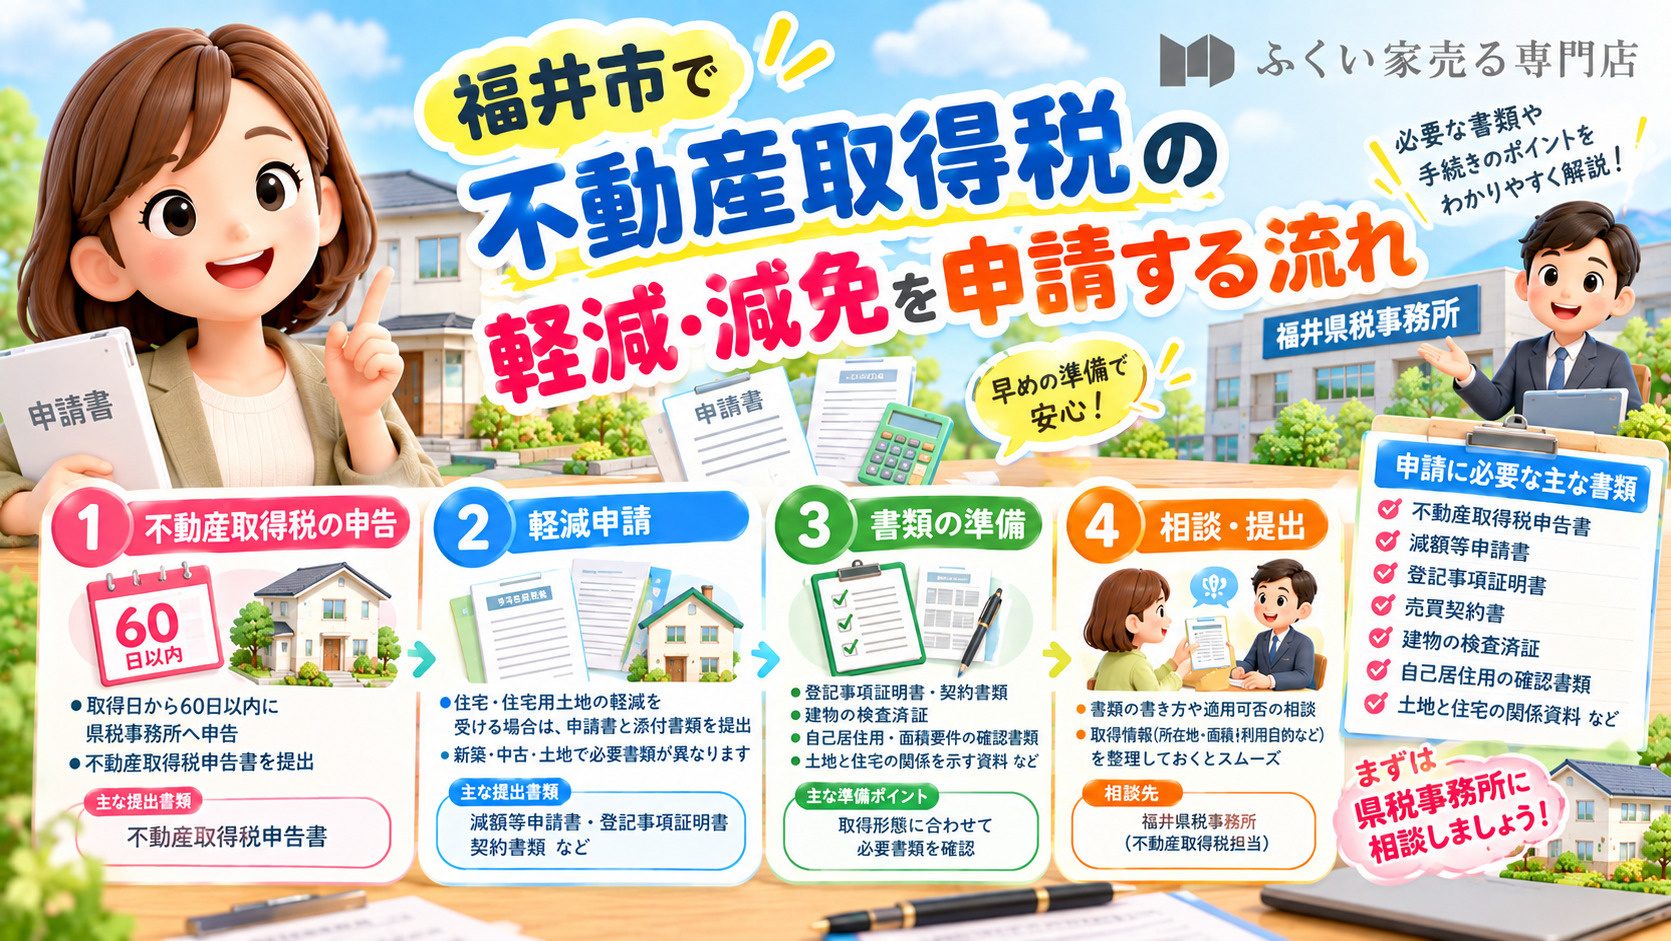
福井市で不動産取得税の軽減・減免を申請する流れ
不動産取得税の軽減や減免を受けるためには、通常の不動産取得税の申告とあわせて、所定の申請書類を提出することが必要です。
福井県では、不動産取得税申告書や減額・減免申請書などの様式が用意されており、住宅や住宅用土地に係る軽減については専用のリーフレットで手続の概要や必要書類が示されています。
新築住宅や中古住宅、住宅用土地など、対象となる不動産の内容により添付書類が異なるため、事前に自分の取得形態を整理しておくことが大切です。
軽減を受けられる要件に該当していても、申告や申請をしなければ適用されない場合があるため、取得後早めに準備を進めることが重要です。
申告・軽減申請の基本的な流れとしては、まず不動産を取得した日から60日以内に、不動産の所在地を管轄する県税事務所などへ不動産取得税の申告を行うことが求められます。
そのうえで、住宅や住宅用土地に関する軽減を受ける場合は、福井県が公表している不動産取得税申告書や減額等申請書、減免申請書などの様式に沿って、必要事項を記入し提出します。
添付書類としては、登記事項証明書や売買契約書、建物の検査済証、住宅が自己居住用であることや床面積要件を確認できる書類などが必要とされており、住宅・住宅用土地の軽減リーフレットや「くらしと県税」の資料で一覧が示されています。
なお、土地に対する特例や減額を申請する場合には、土地と住宅の関係(新築か中古か、取得時期の関係など)を証明できる資料もあわせて提出することになります。
具体的な書類の書き方や、どの軽減・減免に該当するか判断が難しいときは、不動産所在地を管轄する福井県税事務所の不動産取得税担当へ早めに相談することが有効です。
相談の際には、取得した不動産の所在地、取得日、建物や土地の面積、利用目的(自己居住用かどうか)、新築か中古かといった基本情報を整理し、可能であれば契約書や図面、登記事項証明書の写しを手元に用意しておくと、案内を受けやすくなります。
また、福井市の税務担当窓口では、不動産取得税そのものの課税や軽減の詳細は県税事務所が所管であることを案内しており、疑問点がある場合は県の窓口に照会する流れになっています。
取得から時間が経過すると添付書類の収集に手間取ることもあるため、登記や引渡しの手続きと並行して、県税事務所への相談や書類準備を進めることがおすすめです。
| 手続きの段階 | 主な提出書類 | 事前準備のポイント |
|---|---|---|
| 不動産取得税の申告 | 不動産取得税申告書 | 取得日・所在地・面積の確認 |
| 住宅・住宅用土地の軽減申請 | 減額等申請書と添付書類 | 登記事項証明書・契約書類の用意 |
| 減免制度の利用検討 | 減免申請書一式 | 適用要件と期限の確認 |
まとめ
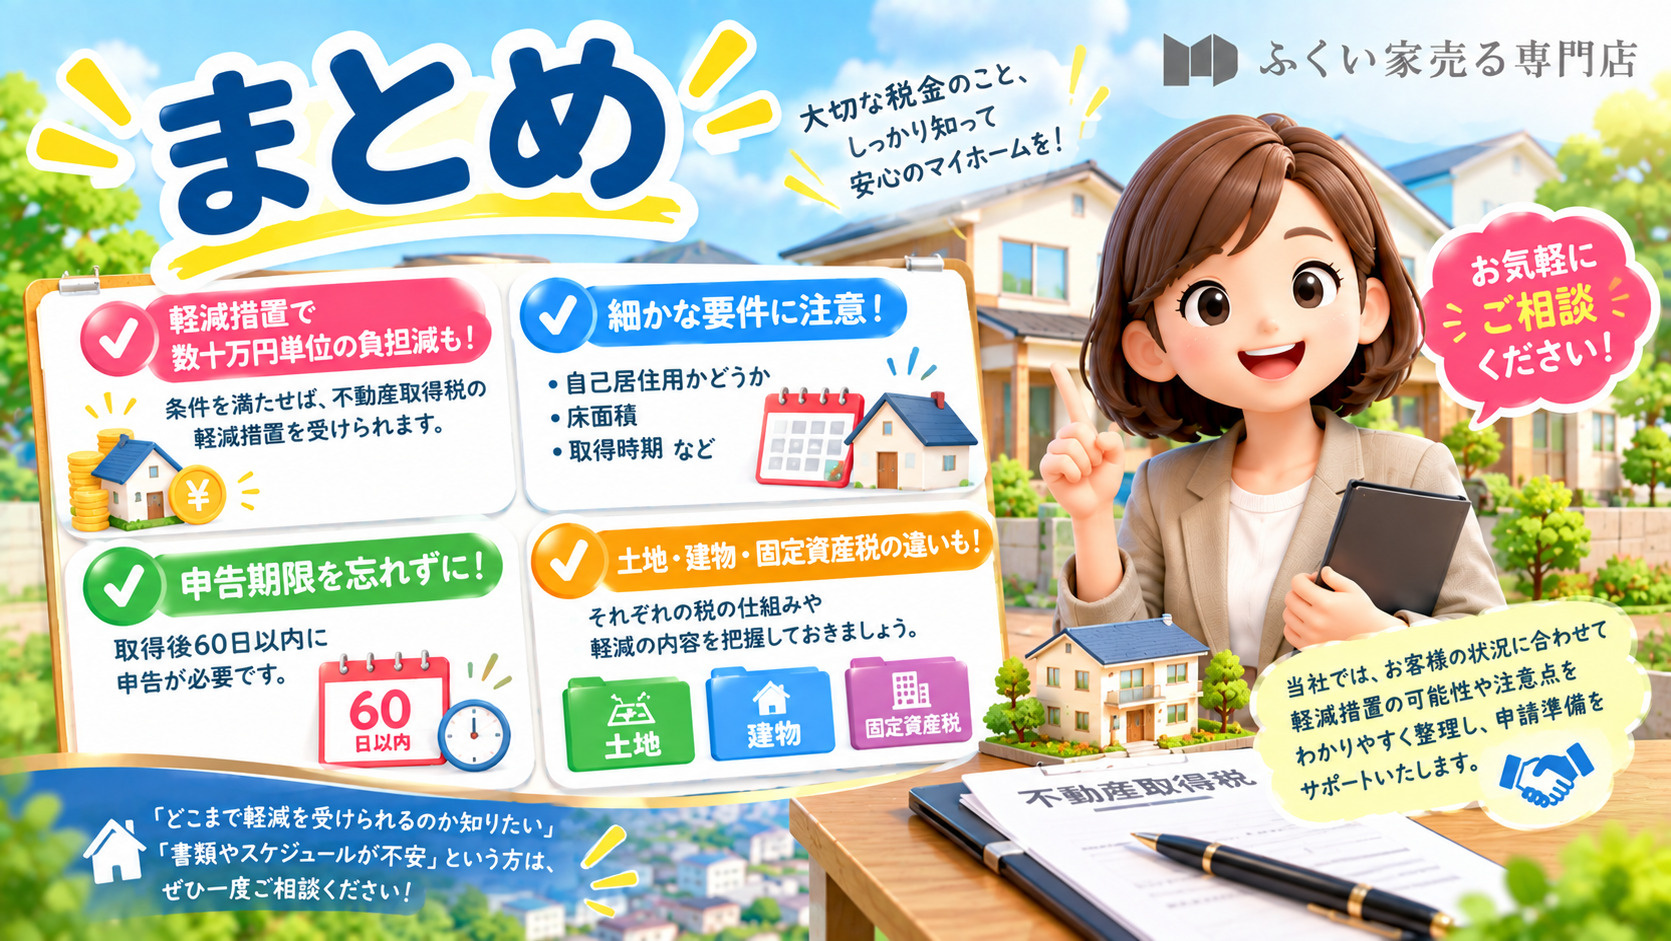
不動産取得税の軽減措置は、条件を満たせば数十万円単位で負担を減らせる大切な制度です。
ただし、自己居住用かどうか、床面積、取得時期など細かな要件があり、申告期限も限られています。
また、土地と建物、さらに固定資産税との違いも押さえておく必要があります。
当社では、お客様の取得予定物件の内容を伺いながら、受けられる可能性のある軽減措置や注意点を分かりやすく整理し、申請準備のサポートを行っています。
「自分がどこまで軽減を受けられるのか知りたい」「書類やスケジュールが不安」という方は、ぜひ一度お気軽にご相談ください。