福井市の相続不動産売却で損しない?譲渡所得税や費用を分かりやすく解説
相続で受け継いだ不動産を売却しようと考えたとき、多くの方がまず気にされるのが相続税や譲渡所得税などの税金と、最終的にいくら手元に残るのかという点です。
しかし、相続不動産の売却に関わる税金は、所得税だけでなく住民税や印紙税なども絡み合うため、全体像が分かりにくく、判断を先延ばしにしてしまう方も少なくありません。
そこで本記事では、福井市で相続した不動産を売却することを検討している方に向けて、譲渡所得税の基本から取得費や所有期間による税額の違い、適用できる特例や節税のポイントまで、重要な考え方を順を追って解説します。
漠然とした不安を減らし、手取り額のイメージを持ったうえで、後悔のない売却方法を選ぶための参考にしてください。
福井市で相続不動産を売却する前に知るべき税金の基本
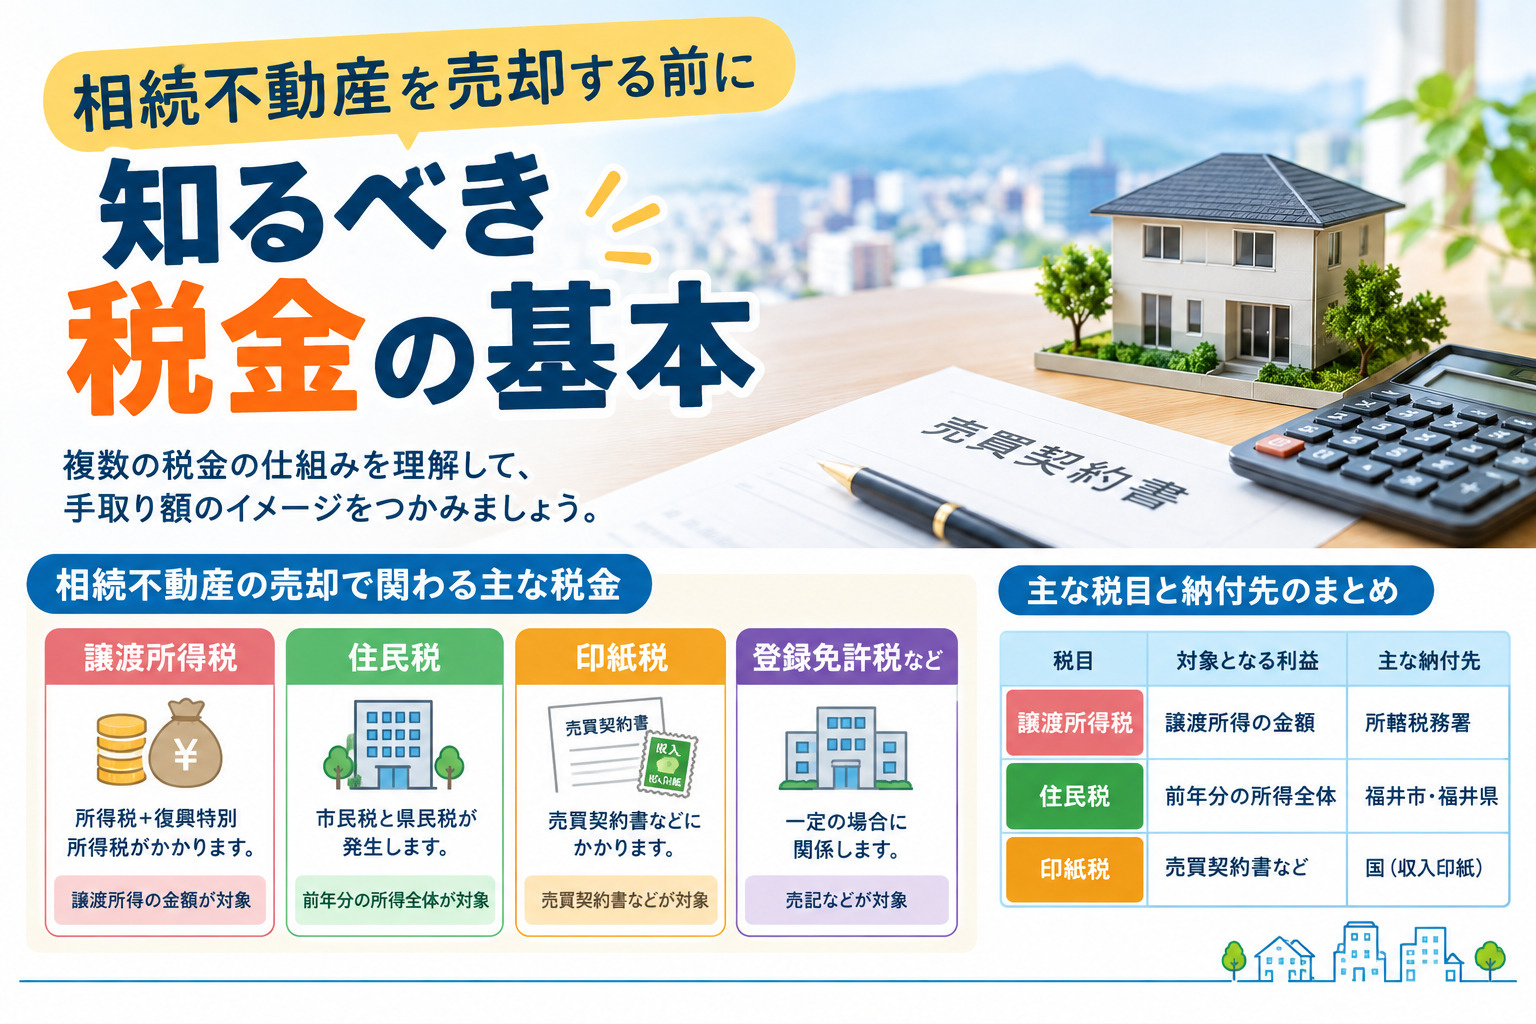
相続で取得した不動産を売却すると、まず所得税と復興特別所得税を合わせた譲渡所得税が関係してきます。
加えて、その年分の所得に応じて課税される住民税として、市民税と県民税も発生します。
売買契約書には印紙税がかかり、一定の場合には登録免許税なども関係します。
このように、相続不動産の売却では複数の税金が関わるため、事前に全体像を整理しておくことが大切です。
譲渡所得税は、不動産の売却代金そのものに課税されるのではなく、「譲渡所得」と呼ばれる利益部分に対して課税されます。
国税庁の資料では、土地や建物を譲渡した場合の譲渡所得は「収入金額-取得費-譲渡費用」で計算することとされています。
取得費には、被相続人が不動産を購入した代金や、仲介手数料などの付随費用が含まれます。
また、売却時に支払う仲介手数料や測量費などは譲渡費用として、譲渡所得の金額から差し引くことができます。
福井市で相続不動産を売却する場合、譲渡所得が発生すると、その年分の所得として翌年度の住民税の計算に反映されます。
住民税は、市民税と県民税を合わせて納める仕組みであり、福井市ではその案内が公表されています。
不動産の売却益は原則として申告分離課税となり、所得税の申告内容が市民税・県民税にも連動します。
そのため、福井市に住所がある方や福井市内の不動産を売却した方は、譲渡所得の有無や金額を踏まえたうえで、確定申告とあわせて住民税の申告の必要性を確認することが重要です。
| 税目 | 対象となる利益 | 主な納付先 |
|---|---|---|
| 譲渡所得税 | 譲渡所得の金額 | 所轄税務署 |
| 住民税 | 前年分の所得全体 | 福井市・福井県 |
| 印紙税 | 売買契約書など | 国(収入印紙) |
相続不動産の譲渡所得税を左右する「取得費」と「所有期間」
相続した不動産を売却するときの譲渡所得税は、「取得費」と「所有期間」の考え方を正しく押さえることが重要です。
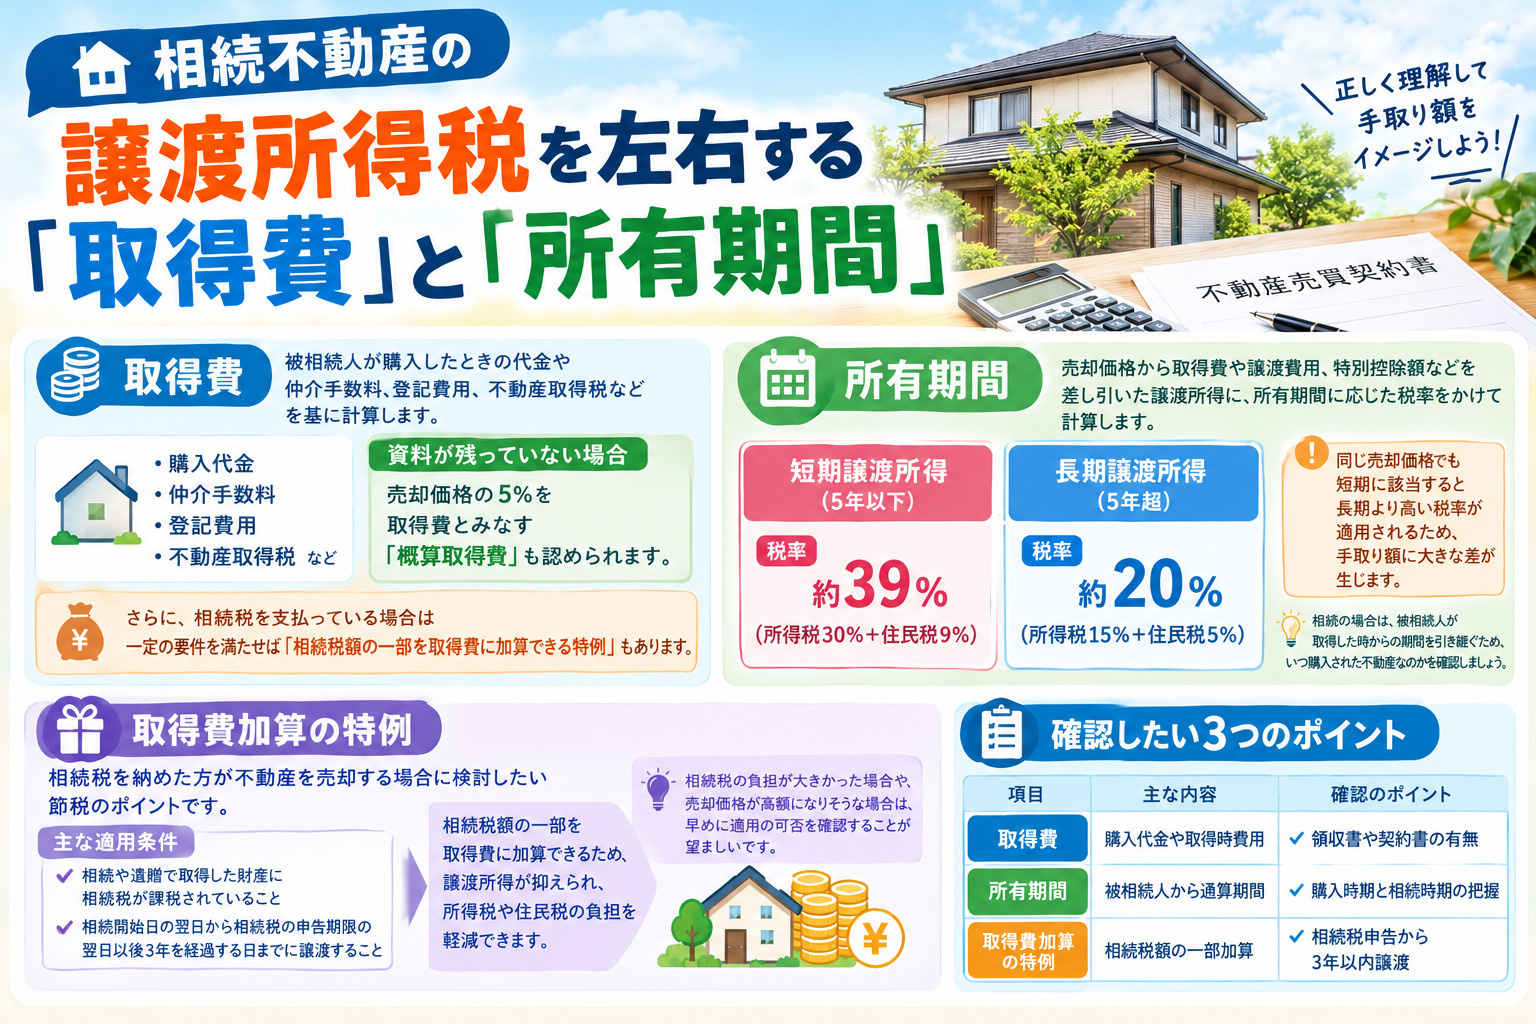
取得費は、被相続人が購入したときの代金や仲介手数料、登記費用、不動産取得税などを基に計算するとされています。
一方で、こうした支出の資料が残っていない場合には、売却価格の5%を取得費とみなす概算取得費という方法も認められています。
さらに、相続税を支払っているときは、一定の要件を満たせば相続税額の一部を取得費に加算できる特例も用意されています。
譲渡所得税の金額は、売却価格から取得費や譲渡費用、特別控除額などを差し引いた譲渡所得に対して、所有期間に応じた税率をかけて計算されます。
所有期間が、譲渡した年の1月1日時点で5年を超える場合は長期譲渡所得とされ、5年以下の場合は短期譲渡所得として区分されます。
同じ売却価格であっても、短期に該当すると長期より高い税率が適用されるため、手取り額に大きな差が生じる点に注意が必要です。
相続の場合は、被相続人が取得した時からの期間を引き継いで判定するため、いつ購入された不動産なのかを確認しておくことが大切です。
相続税を納めた方が不動産を売却する場合には、「取得費加算の特例」を検討することが節税の重要なポイントになります。
この特例は、相続や遺贈で取得した財産について相続税が課税されており、相続開始日の翌日から相続税の申告期限の翌日以後3年を経過する日までの間に譲渡したときに利用できる制度です。
一定の計算式により算出した相続税額の一部を取得費に加算できるため、譲渡所得が抑えられ、その分だけ所得税や住民税の負担が軽くなります。
相続税の負担が大きかった場合や、売却価格が高額になりそうな場合には、早めに適用の可否を確認することが望ましいです。
| 項目 | 主な内容 | 確認のポイント |
|---|---|---|
| 取得費 | 購入代金や取得時費用 | 領収書や契約書の有無 |
| 所有期間 | 被相続人から通算期間 | 購入時期と相続時期の把握 |
| 取得費加算の特例 | 相続税額の一部加算 | 相続税申告から3年以内譲渡 |
相続不動産の売却で使える主な特例と節税のポイント
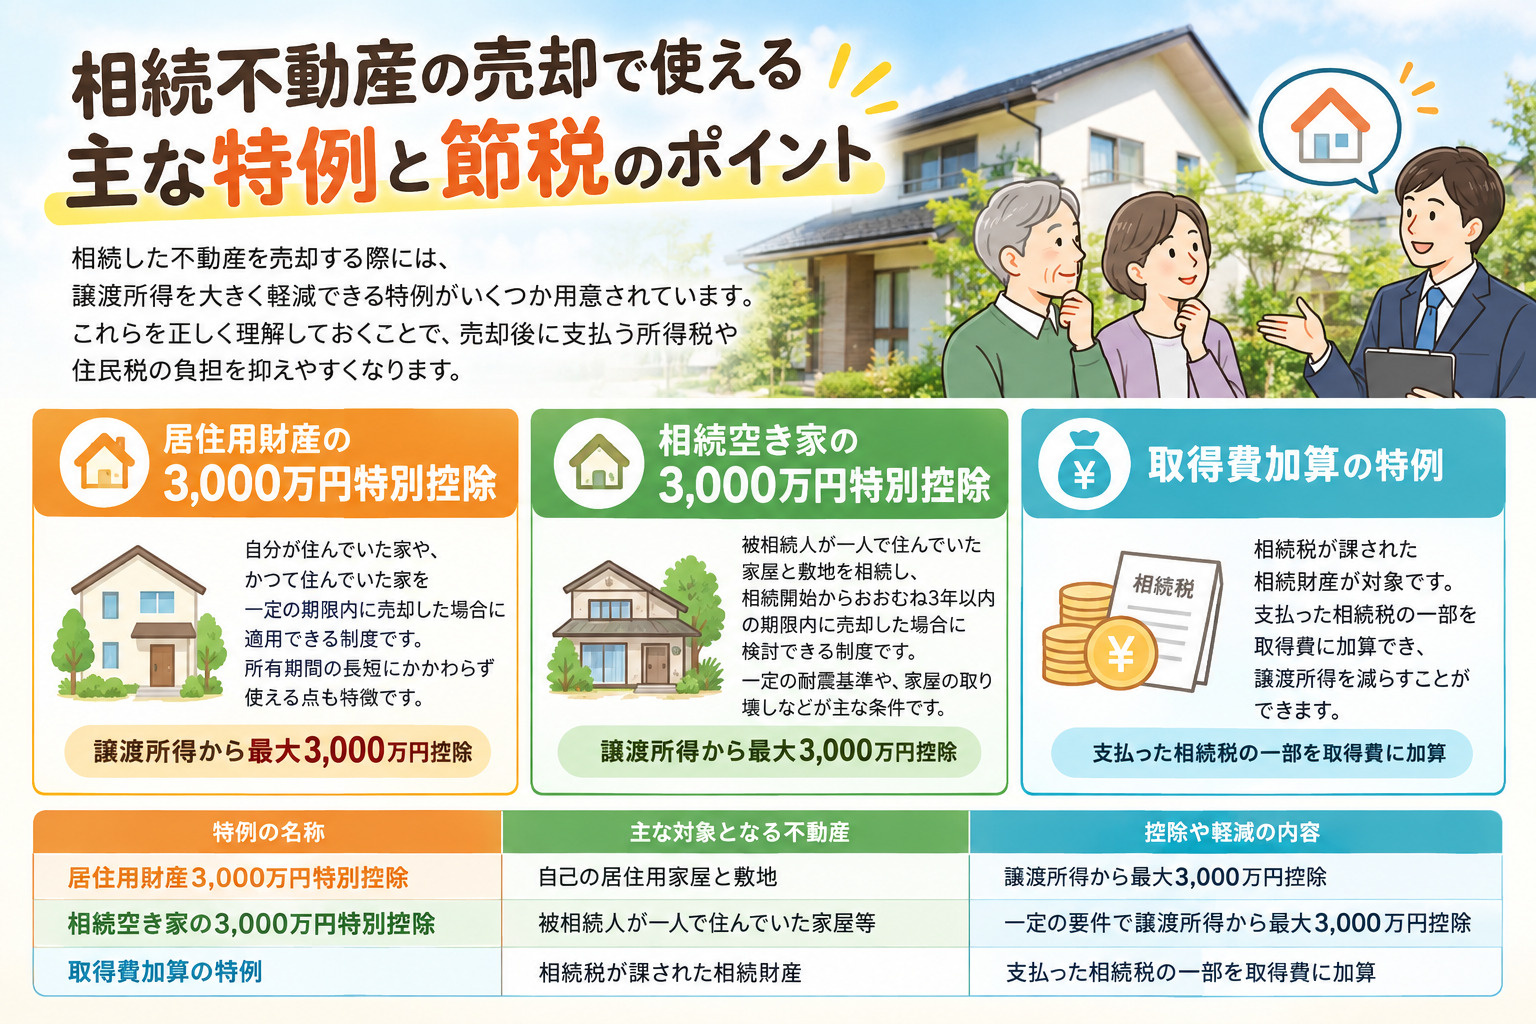
相続した不動産を売却する際には、譲渡所得を大きく軽減できる特例がいくつか用意されています。
代表的なものとして、居住用財産の譲渡について譲渡所得から最大3,000万円を差し引ける特別控除があります。
また、被相続人が一人で居住していた空き家を一定の期限内に売却した場合に適用できる「相続空き家」の特例もあります。
これらを正しく理解しておくことで、売却後に支払う所得税や住民税の負担を抑えやすくなります。
まず、居住用財産の3,000万円特別控除は、自分が住んでいた家や、かつて住んでいた家を一定の期限内に売却した場合に利用できる制度です。
譲渡所得の計算上、売却代金から取得費と譲渡費用を差し引いた残りから、さらに最大3,000万円を控除できるため、課税される金額が大きく減る可能性があります。
所有期間が短期か長期かにかかわらず使える点も重要な特徴です。
ただし、過去に同じ特例を利用していないことなど、いくつかの条件を満たす必要があります。
次に、相続した空き家に適用できる特例は、被相続人が一人で住んでいた家屋と敷地を相続し、相続開始からおおむね3年以内の期限内に売却した場合に検討される制度です。
一定の耐震基準を満たすか、家屋を取り壊して敷地として売却することなどが主な条件とされています。
この特例でも、要件を満たせば譲渡所得から最大3,000万円を控除でき、複数の相続人がいる場合の控除額の上限にも決まりがあります。
どの特例を選ぶかによって税額が変わるため、相続税の申告状況や売却までの経緯を含めて整理しておくことが大切です。
| 特例の名称 | 主な対象となる不動産 | 控除や軽減の内容 |
|---|---|---|
| 居住用財産3,000万円特別控除 | 自己の居住用家屋と敷地 | 譲渡所得から最大3,000万円控除 |
| 相続空き家の3,000万円特別控除 | 被相続人が一人で住んでいた家屋等 | 一定の要件で譲渡所得から最大3,000万円控除 |
| 取得費加算の特例 | 相続税が課された相続財産 | 支払った相続税の一部を取得費に加算 |
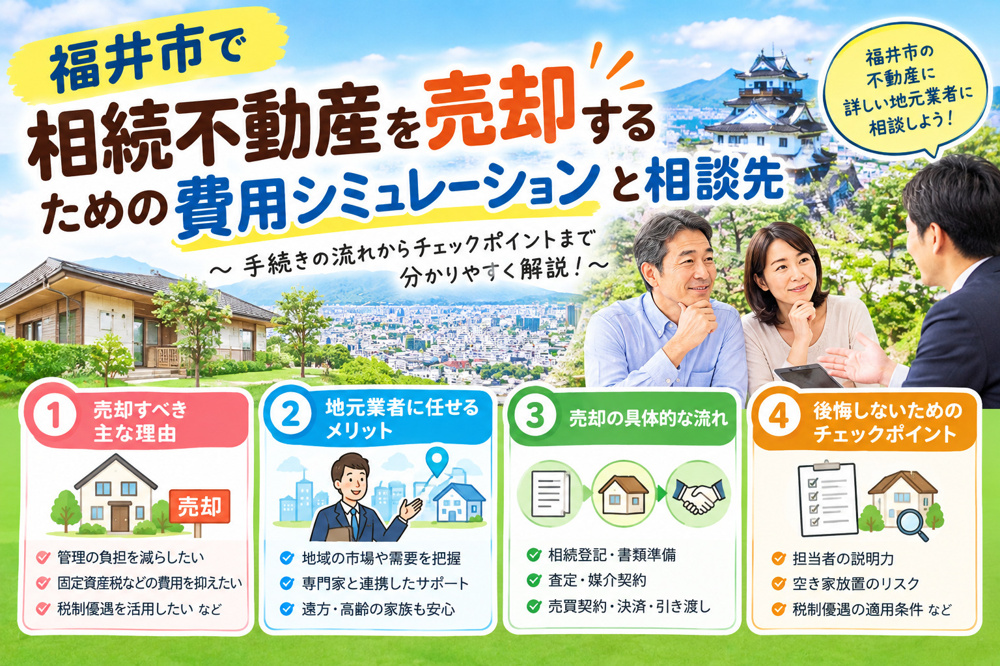
福井市で相続不動産を売却するときの費用シミュレーションと相談先
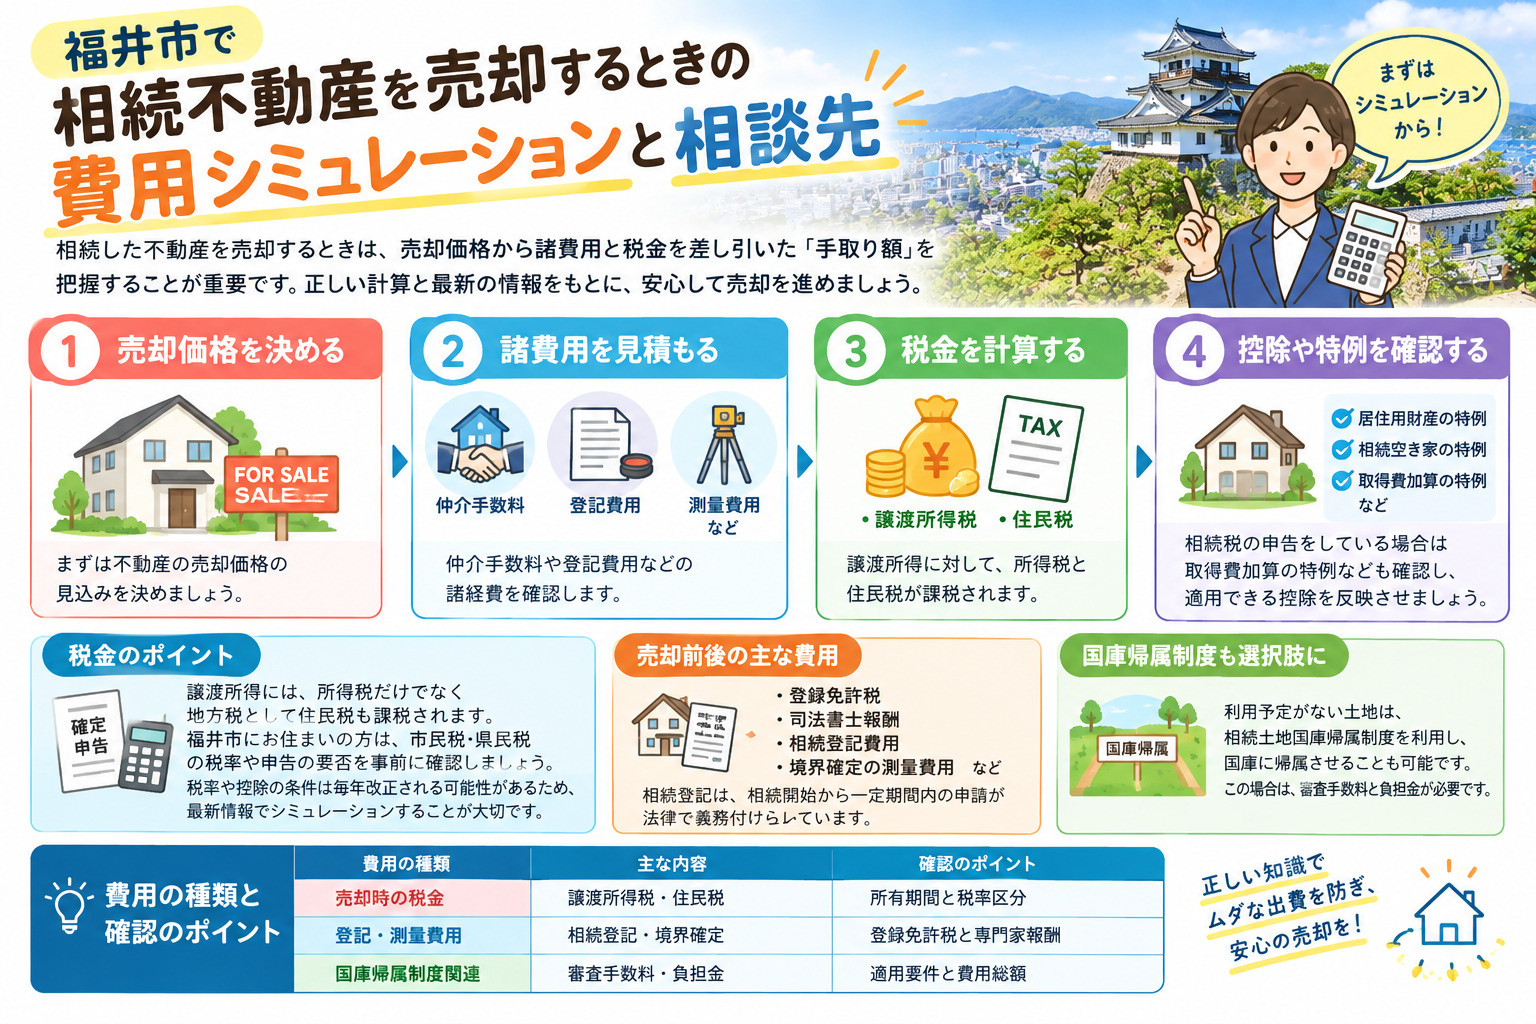
相続した不動産を売却するときは、売却価格から諸費用と税金を差し引いた「手取り額」を把握することが重要です。
国税庁の資料では、譲渡所得は「売却代金-取得費-譲渡費用」で計算し、その金額に所得税と住民税が課税されると定められています。
このため、まず売却価格の見込みを決めたうえで、仲介手数料や登記費用などの諸経費、譲渡所得税と住民税を順に見積もる流れになります。
最後に、相続税の申告をしている場合は取得費加算の特例なども確認し、適用できる控除を反映させて手取り額を試算すると安心です。
譲渡所得に対しては、所得税だけでなく地方税として住民税も課税されることが国税庁の令和6年分の手引きで示されています。
具体的な税額は、譲渡所得の金額、所有期間が短期か長期かといった区分によって変わります。
また、福井市に住所がある方が不動産を売却した場合は、市民税と県民税を合わせた住民税が課税されるため、福井市の住民税の案内で税率や申告の要否を事前に確認しておくことが大切です。
こうした税率や控除の条件は毎年改正の可能性があるため、その年の最新情報に基づいてシミュレーションすることが欠かせません。
売却前後には、登録免許税や司法書士報酬を含む相続登記費用、境界確定のための測量費用など、税金以外のコストも発生する可能性があります。
相続登記は、相続開始から一定期間内の申請が法律で義務付けられており、政府広報では登録免許税や戸籍の取得費用、専門家報酬などが主な費用として案内されています。
また、利用予定がない土地については、法務省が所管する相続土地国庫帰属制度を利用して国庫に帰属させる選択肢もあり、この場合は審査手数料と負担金が必要です。
相続登記や国庫帰属の要件や費用は、法務省や政府広報の最新の情報を確認し、売却とどちらが適切かを比較検討することが望ましいです。
| 費用の種類 | 主な内容 | 確認のポイント |
|---|---|---|
| 売却時の税金 | 譲渡所得税・住民税 | 所有期間と税率区分 |
| 登記・測量費用 | 相続登記・境界確定 | 登録免許税と専門家報酬 |
| 国庫帰属制度関連 | 審査手数料・負担金 | 適用要件と費用総額 |
福井市で相続不動産の売却を検討している場合、税金や諸費用の不安を減らすためには、複数の公的な窓口や専門家を上手に活用することが有効です。
譲渡所得税や相続税の扱いについては、国税庁の相談窓口や確定申告書等作成コーナーを利用して、必要な添付書類や特例の可否を事前に確認すると見落としを防げます。
また、住民税や申告手続きについては、福井市の担当窓口が発行する最新の市民税・県民税の手引きを参照し、不明点があれば直接相談すると安心です。
さらに、相続登記や相続土地国庫帰属制度に関しては、法務局の相談窓口や法務省の資料を確認し、手続きの順番と費用を整理したうえで、売却の進め方を検討していくことが大切です。
まとめ
相続した不動産の売却では、譲渡所得税や住民税だけでなく、登記費用などさまざまなコストが関係します。
売却価格から取得費や諸経費、税金を正しく差し引くことで、初めて本当の手取り額が見えてきます。
また、居住用財産の3,000万円特別控除や相続空き家の特例、取得費加算の特例などを上手に使えば、税負担を大きく抑えられる可能性があります。
当社では、おおまかな手取り額の試算から、使える特例の整理、売却までを一括でサポートしています。
「自分の場合はいくら残るのか」「どの特例が使えるのか」を知りたい方は、まずはお気軽にご相談ください。