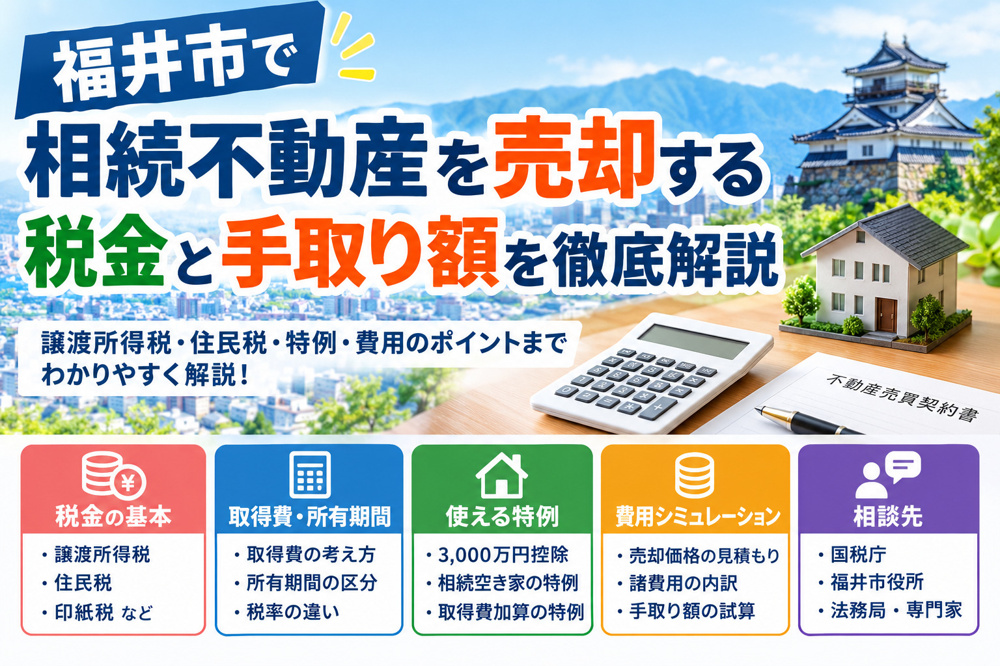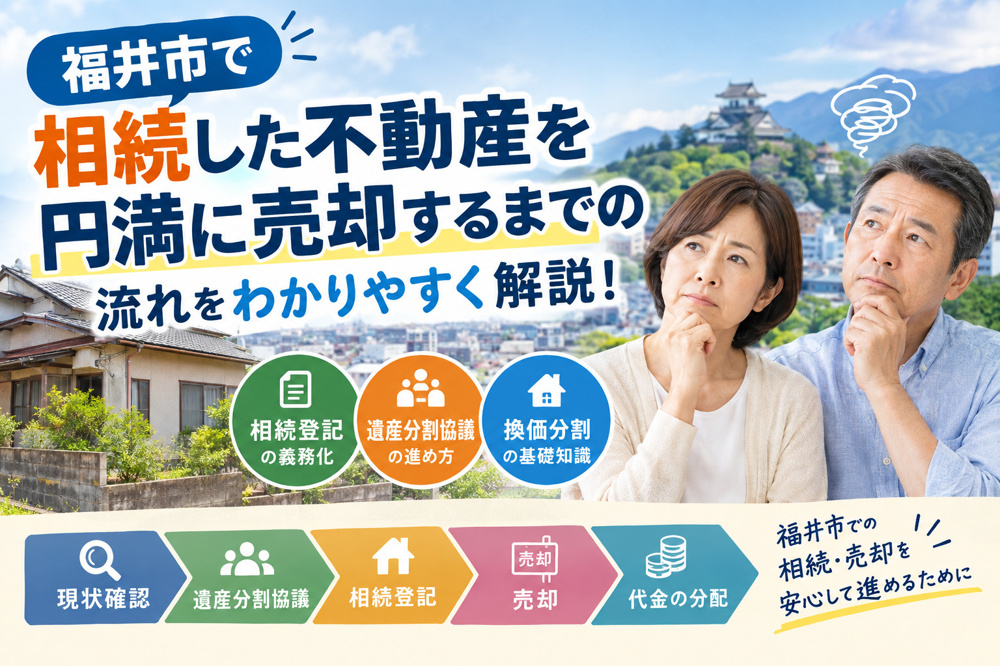
福井市で相続した空き家の売却はいつが得策?固定資産税や相続税を抑える判断軸を解説
相続で取得した空き家について、固定資産税や相続税、維持費の負担が気になりつつも、具体的にどう動けばよいか分からずお悩みではないでしょうか。
そのまま空き家として放置していると、税金や管理コストがじわじわとかさみ、特定空家等に指定されれば固定資産税の負担が一気に増える可能性もあります。
一方で、慌てて売却を進めると、本来使えたはずの特例や優遇制度を見落としてしまうことも少なくありません。
このページでは、福井市で相続した空き家を売却するときに知っておきたい固定資産税の基本から、相続空き家の特別控除などの税制、そして費用面を意識した売却タイミングの考え方まで、順を追って分かりやすく解説します。
自分にとって無理のない形で、空き家と税金の不安を整理したい方は、ぜひ読み進めてみてください。
福井市で相続した空き家と固定資産税の基本
相続した空き家にかかる主な税金は、固定資産税と都市計画税です。
いずれも毎年1月1日時点の所有者に対して、市が固定資産課税台帳の内容をもとに課税します。
固定資産税は土地と建物それぞれの評価額を基準に税額を計算し、標準税率は固定資産税が年税額の1.4%、都市計画税は最大0.3%と定められています。
住宅が建っている土地には、住宅用地の特例として課税標準額を抑える仕組みがあり、空き家でも居住用家屋として認められる限りは、この軽減措置が適用される場合があります。
一方で、長期間管理が行き届かず、倒壊などのおそれがある空き家は、空家対策特別措置法に基づき「特定空家等」に指定されることがあります。
この場合、住宅用地の特例が外れることにより、土地の固定資産税が最大で従来のおおむね6倍程度まで増える可能性があるとされています。
福井市でも老朽化した危険な空き家の除却を促進するため、「老朽危険空き家等除却支援事業」などの空き家対策事業を実施しており、危険な状態の空き家は早期の対応が重要です。
相続した空き家を放置すると、管理責任に加えて、税負担の面でも不利になるおそれがあると理解しておくことが大切です。
相続登記や名義変更をしないまま空き家を放置していると、税金や管理面でさまざまな不利益が生じます。
まず、固定資産税や都市計画税の納税通知書は、登記簿上の所有者あてに送付されるため、相続人の間で費用負担の整理ができず、滞納につながるおそれがあります。
さらに、相続登記が未了のまま相続人が増えると、将来、空き家を売却したり、福井市の補助制度や空き家対策事業を利用したりする際に、関係者全員の同意や書類集めが難しくなります。
このように、名義をあいまいなままにしておくことは、税金の負担管理と資産の有効活用の両面で大きなデメリットとなるため、早めに相続登記を済ませておくことが重要です。
| 項目 | 主な内容 | 放置時のリスク |
|---|---|---|
| 固定資産税・都市計画税 | 土地建物ごとの評価額に基づく毎年の税負担 | 特定空家等指定で税負担増加 |
| 住宅用地の特例 | 居住用家屋がある土地の課税標準軽減措置 | 空き家悪化で特例適用外となる可能性 |
| 相続登記・名義変更 | 相続人への名義移転と権利関係の明確化 | 滞納・売却困難・補助制度利用の支障 |

福井市で相続空き家を売却する際の税金と特例
相続した空き家を売却すると、利益部分には譲渡所得税と住民税がかかり、売買契約書には印紙税が必要になります。
譲渡所得は、売却価格から取得費と譲渡費用を差し引いて算出し、その金額に税率を乗じて税額を計算します。
長期保有か短期保有かで税率が変わり、一般的に相続開始からの所有期間も通算される点が重要です。
税額は売却条件や費用計上の仕方で変動するため、早い段階から概算を把握しておくことが望ましいです。
相続した空き家には、一定の要件を満たせば「被相続人の居住用財産を売ったときの特別控除」により、譲渡所得から最高3,000万円まで差し引ける制度があります。
この特例は、被相続人が1人で居住していたことや、相続から一定期間内の売却であること、売却価格が1億円以下であることなど、詳細な条件が定められています。
また、相続人が3人以上の場合には、控除上限が1人あたり2,000万円に引き下げられる取扱いもあります。
適用の可否で税負担が大きく変わるため、売却前に要件を細かく確認することが大切です。
さらに、相続空き家の売却では、解体費用や仲介手数料、測量費、登記費用などが譲渡費用として認められる場合があります。
一方で、相続発生後の固定資産税や火災保険料、日常的な管理費、相続人の交通費などは、原則として譲渡費用には含められません。
どの支出が取得費や譲渡費用になるかで、課税対象となる譲渡所得の金額は大きく変わります。
領収書や契約書を整理し、税務上の位置付けを確認しながら売却の計画を立てることが重要です。
| 項目 | 内容 | 税務上のポイント |
|---|---|---|
| 譲渡所得税・住民税 | 売却益への課税 | 長期短期で税率差 |
| 3,000万円特別控除 | 一定要件の空き家 | 所得から大幅控除 |
| 解体費用等の扱い | 譲渡費用計上の可否 | 領収書保存と確認 |

相続税・固定資産税を抑えたい人の売却タイミングと判断軸
固定資産税は、毎年1月1日時点の所有者に対して、その年1年分が課税されます。
したがって、売買契約や引き渡しの時期によって、どの年分まで自分が負担するかが変わります。
相続した空き家を早めに売却すれば、その後の固定資産税や都市計画税、火災保険料や管理費などの負担を抑えやすくなります。
費用面を重視する場合は、年間負担額の目安を把握したうえで、少なくとも次の1月1日までに売却が完了するよう逆算して計画することが大切です。
空き家をそのまま保有し続ける場合は、固定資産税や都市計画税に加えて、火災保険料や草刈り・点検費用などが毎年発生し、合計で年間10万〜20万円程度かかる例もあります。
一方で、老朽化が進んだ建物を解体して更地にすると、住宅用地の特例が外れて土地の固定資産税が上がる可能性があるため注意が必要です。
また、管理が不十分な状態が続き「特定空家等」に該当すると判断された場合には、固定資産税の軽減措置が解除され、土地の税額が大きく増える場合があります。
このように、保有・解体・売却それぞれで税負担と維持費の構造が異なるため、複数年分の総額で比較して判断することが重要です。
相続した空き家を売却する場合、譲渡所得税や住民税に加え、相続空き家の3,000万円特別控除の適用期限にも気を付ける必要があります。
この特例は、相続開始があった日から3年を経過する日の属する年の12月31日までに売却することが条件の1つとされており、期限を過ぎると控除が受けられなくなる可能性があります。
また、所有期間の判定は被相続人の取得時期から通算して行われるため、長期譲渡所得か短期譲渡所得かによって税率も変わります。
「いつまでに売却するか」を決める際には、相続税の申告期限、空き家特例の期限、固定資産税の課税基準日を一覧にして整理し、税務署や専門家への相談も含めて早めに準備を進めることが望ましいです。
| 確認したい項目 | 主なチェック内容 | 売却判断への影響 |
|---|---|---|
| 固定資産税の負担額 | 土地建物の年額と管理費 | 長期保有か早期売却か判断 |
| 空き家特例の期限 | 相続開始から3年以内か | 3,000万円控除の適用可否 |
| 建物の老朽化状況 | 解体の必要性や安全性 | 更地売却か現況売却か選択 |

福井市で相続空き家を売却する前に必ず確認したい手続きと資料
相続した空き家を売却する前には、まず不動産の権利関係と税金情報を正確に把握しておくことが大切です。
具体的には、法務局で取得する登記事項証明書、福井市が発行する固定資産税課税明細書や評価証明書などをそろえ、所有者や地番、評価額を確認します。
あわせて、被相続人の戸籍謄本や相続人全員の戸籍関係書類、遺産分割協議書などの相続関係書類も整理し、誰が売主となるのかを明確にしておくと、その後の売却手続きが円滑になります。
これらの資料は税金の申告や各種制度の申請時にも必要になるため、早めに準備しておくことが重要です。
福井市で老朽化した空き家を解体し、補助金の活用を検討する場合には、所定の支援事業に申請する前提で必要書類を確認しておくことが求められます。
老朽危険空き家等除却支援事業では、補助金交付申請書のほか、空き家の位置図や見取図、外観写真、固定資産税課税明細書や評価証明書、登記事項証明書、解体工事の見積書の写しなど、多くの書類の提出が必要とされています。
また、固定資産関係証明書などは、市税証明書の窓口やオンライン申請で取得できる手続きが整備されているため、入手方法や手数料を事前に確認しておくと負担を抑えながら準備を進められます。
こうした支援制度を利用するかどうかで、解体費用や売却時の条件が変わる可能性があるため、売却前に一度整理して検討することが大切です。
相続した空き家の売却方法や価格を検討するためには、不動産の状況を客観的な資料に基づいて整理することが重要です。
具体的には、建物の老朽度や損傷の有無、接道状況、用途地域などを確認し、今後の維持費や固定資産税の負担とあわせて、解体して売却するのか、建物付きで売却するのかを検討します。
また、空き家情報バンクなどの制度を活用するには、公図や登記事項証明書、固定資産税課税明細書などの事前確認に必要な書類が求められるため、売却の選択肢を広げる意味でも、これらの書類を一括してそろえておくことが有効です。
このように、不動産の属性と税負担、利用可能な制度を総合的に把握することで、売却後の資金計画や相続人間の合意形成もしやすくなります。
| 資料の種類 | 主な確認内容 | 主な取得先 |
|---|---|---|
| 登記事項証明書 | 所有者・地番・権利関係 | 管轄法務局 |
| 固定資産税課税明細書 | 評価額・税額・課税内容 | 福井市資産税担当窓口 |
| 評価証明書 | 固定資産評価額の確認 | 福井市税証明発行窓口 |
| 相続関係書類 | 相続人の範囲・持分 | 本籍地の市区町村 |

まとめ
相続した空き家は、放置すると固定資産税などの負担が年々積み重なり、特定空家等に指定されるリスクもあります。
一方で、相続空き家の3,000万円特別控除など、売却時に使える税制優遇を上手に活用すれば、手取り額を高めながら負担を抑えることも可能です。
そのためには、課税の仕組みや必要書類、売却タイミングを総合的に整理し、ご自身の状況に合った判断をすることが大切です。
当社では、相続税や固定資産税を意識した売却の進め方について、個別の事情をお伺いしながら丁寧にご説明いたします。
「うちの場合はいくら負担が減らせるのか知りたい」という方は、どうぞお気軽にお問い合わせください。