福井市でマイホーム売却を検討中の方へ?小規模宅地と相続税の基礎を解説
福井市でマイホームを売却して、住み替えや老後資金づくりに充てたいと考えたとき、気になるのは自宅の価値と税金のことではないでしょうか。
とくに相続した自宅を売却する場合は、相続税や小規模宅地等の特例など、専門用語が多く、不安を感じやすい場面です。
しかし、ポイントをおさえて全体の流れを理解しておけば、損をしない売却と相続税対策の両立は十分に可能です。
この記事では、福井市でマイホームを売却する前に知っておきたい基礎知識から、相続税と小規模宅地等の特例のしくみ、さらに老後資金計画まで、順を追ってわかりやすく解説します。
自宅や相続した家をどうするか迷っている方は、判断材料を整理するつもりで、ぜひ最後まで読み進めてみてください。
福井市で自宅を売却する前に確認したい基礎知識
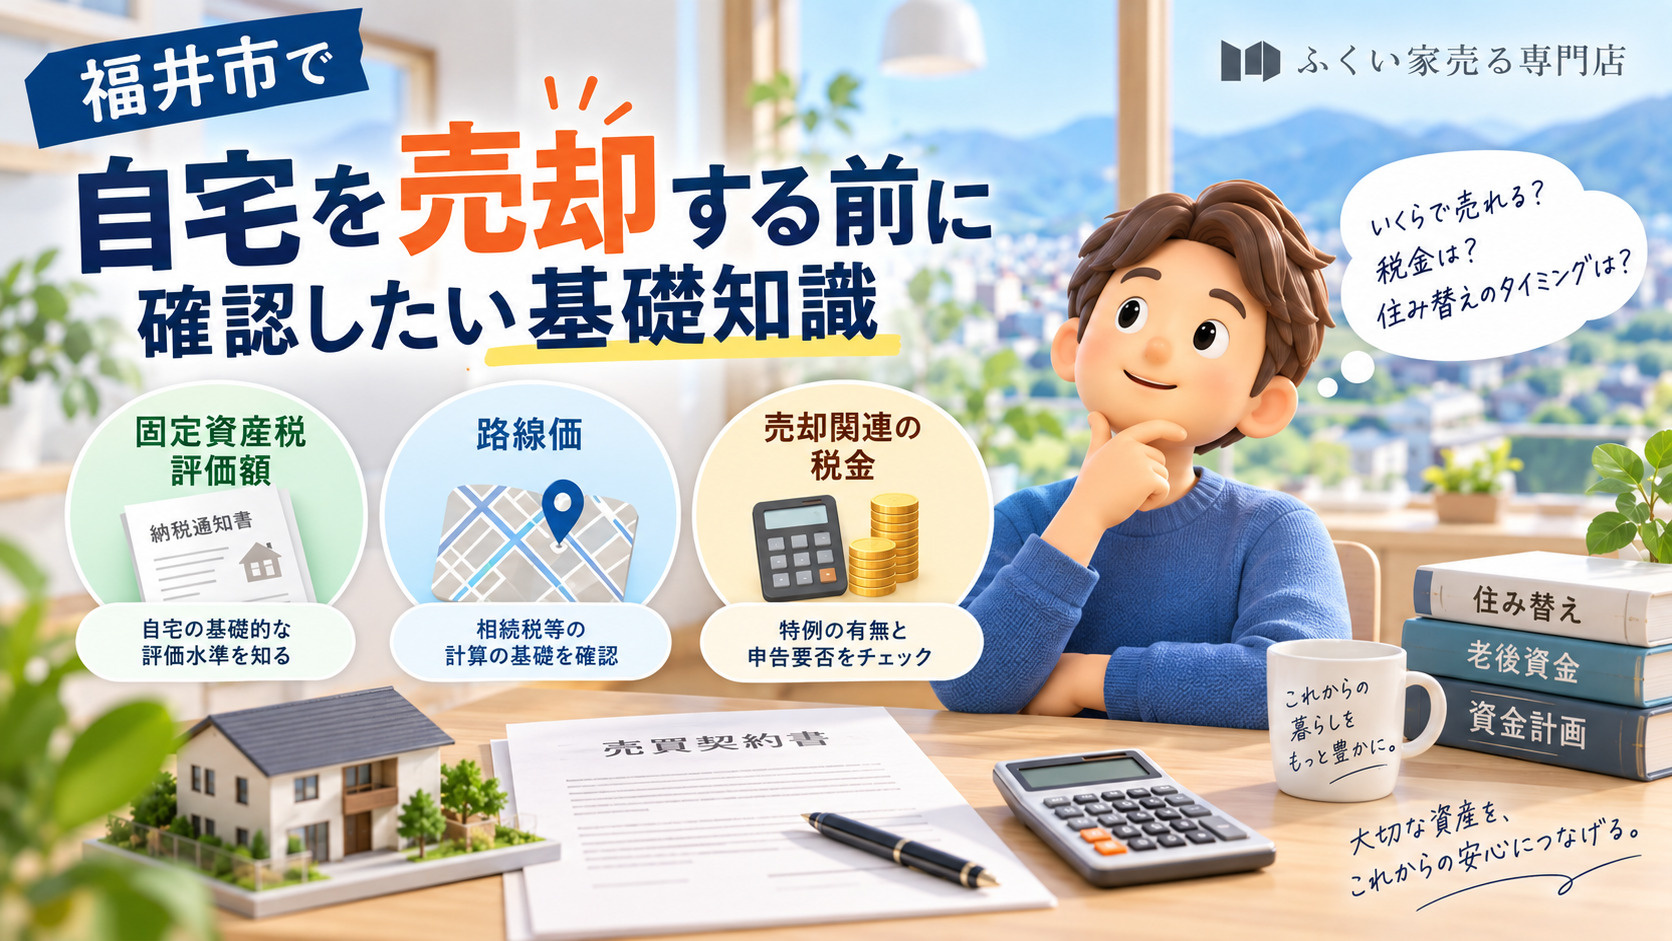
最初に、自宅の大まかな価値を把握するためには、固定資産税評価額と路線価を確認することが重要です。
福井市では、固定資産税評価額は市町村が作成する固定資産課税台帳に登録されており、毎年送付される納税通知書などで確認できます。
また、相続税や贈与税の計算で用いる路線価は国税庁が公表しており、一般的に実勢価格よりやや低めに設定されているとされています。
これらの数値を参考にしながら、実際の売却価格は周辺の取引事例や建物の状態なども踏まえて総合的に検討していくことが大切です。
次に、住み替えや老後資金づくりを目的とした自宅売却では、売却と新居探し、資金計画のタイミングを整理しておく必要があります。
一般的には、現在の住まいの売却価格の目安を把握したうえで、新しい住まいの条件や予算を決め、資金計画を立ててから売却活動に進む流れが多いです。
また、老後資金を意識する場合は、公的年金の受給開始時期や今後の生活費、医療費や介護費の見込みも踏まえて、いつ売却するのがよいか検討すると安心です。
売却から新居への入居までの期間が空く場合には、一時的な仮住まい費用や引越し費用も見込んでおくことが重要です。
さらに、自宅を売却するときには、譲渡所得税や住民税、印紙税などの税金が関係します。
譲渡所得税と住民税は、売却価格から取得費や譲渡費用などを差し引いた譲渡所得に対して課税され、所有期間が5年を超えるかどうかで税率区分が変わります。
また、売買契約書には所定の収入印紙を貼付する必要があり、その金額は契約金額の区分によって異なります。
持ち家を売却する場合には、居住用財産の特別控除などの特例が利用できる可能性もあるため、売却前に適用条件や手続き方法を確認しておくことが重要です。
| 確認項目 | 主な内容 | 押さえたいポイント |
|---|---|---|
| 固定資産税評価額 | 納税通知書記載の評価額 | 自宅の基礎的な評価水準 |
| 路線価 | 国税庁公表の土地価格 | 相続税等の計算の基礎 |
| 売却関連の税金 | 譲渡所得税や住民税等 | 特例の有無と申告要否 |
相続したマイホーム売却と相続税・小規模宅地の基本
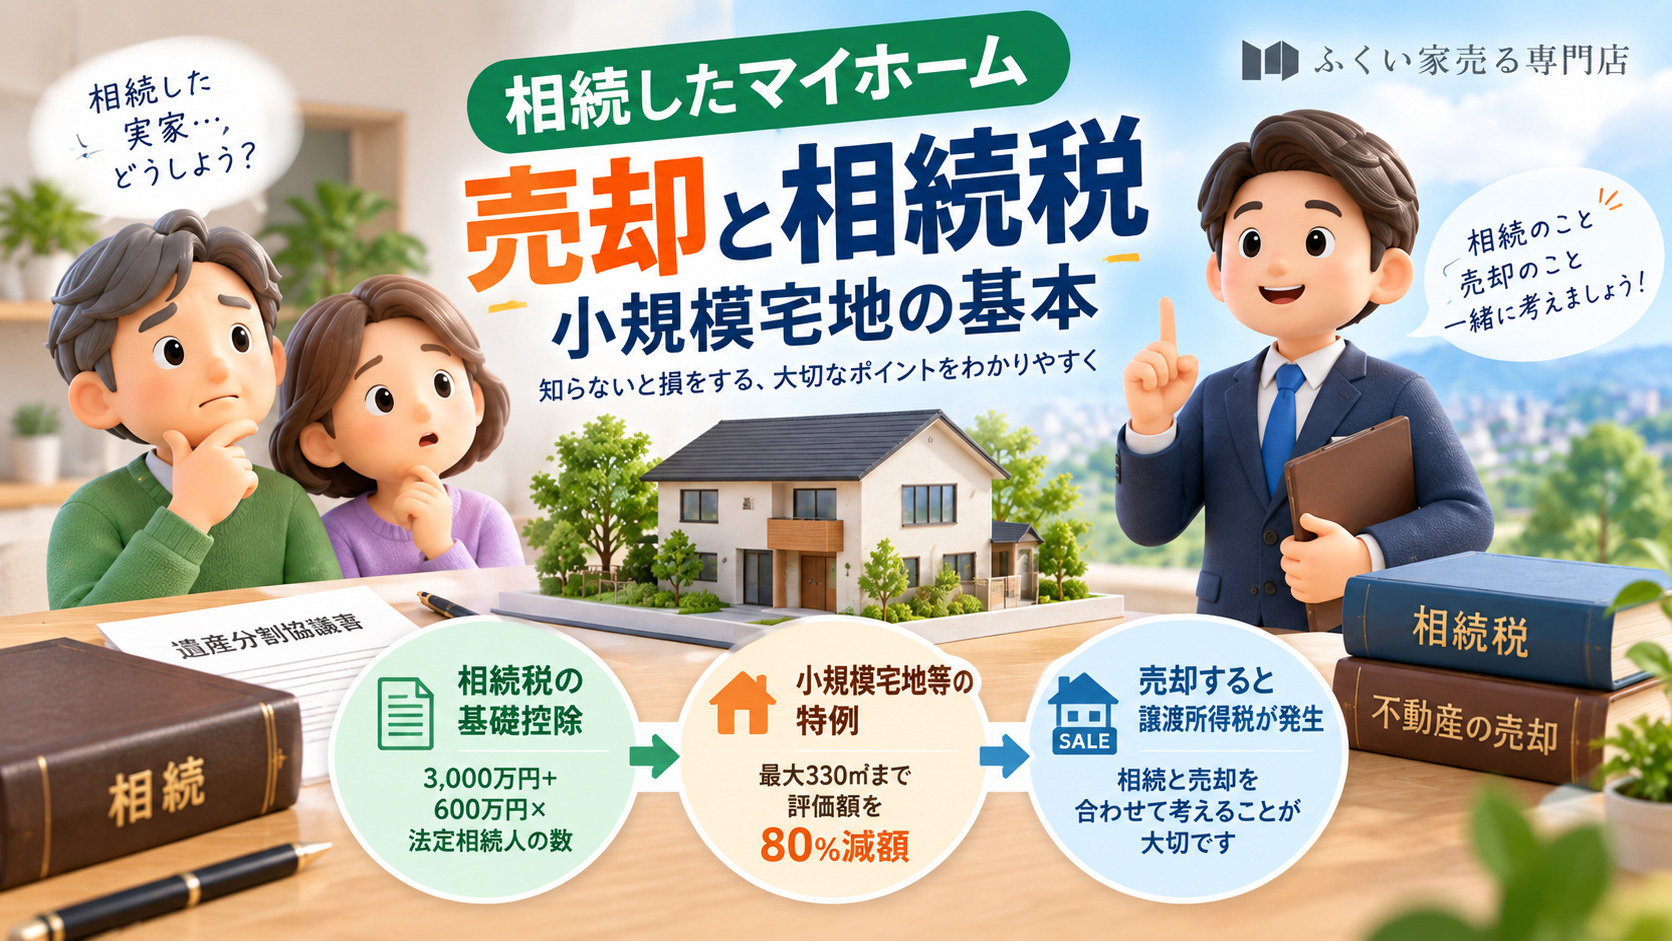
相続で取得した自宅は、被相続人の死亡時点の時価をもとに相続税の課税価格に算入されます。
相続税には「基礎控除」があり、「3,000万円+600万円×法定相続人の数」の合計額までは課税されません。
また、被相続人の死亡を知った日の翌日から10か月以内に相続税の申告と納税を行う必要があります。
福井市にある自宅も、被相続人の所有名義であれば、土地と建物それぞれが相続財産として評価される点を押さえておきましょう。
小規模宅地等の特例は、被相続人の自宅や事業用として使われていた土地について、一定の要件を満たすと相続税評価額を大きく減額できる制度です。
自宅用の土地である「特定居住用宅地等」に該当する場合、最大330㎡までの部分について、評価額を80%減額できるとされています。
この特例を使うことで、自宅の土地が相続税の負担を大きく押し上げる事態を避けやすくなります。
ただし、被相続人と同居していたか、持ち家の有無など、相続人の状況に応じて適用の可否が変わる点に注意が必要です。
相続した自宅を売却する場合、まず相続の段階で小規模宅地等の特例を使えるかどうかを検討し、そのうえで将来の譲渡所得税も見据えて判断することが大切です。
相続税では、小規模宅地等の特例により土地の評価額を減らして課税額を軽減できても、その後の売却では、売却価格から取得費や譲渡費用などを差し引いた利益に対して譲渡所得税と住民税がかかります。
相続時の評価と売却時の価格は必ずしも一致しないため、相続税と譲渡所得税を切り離さず、全体としての税負担を検討する視点が重要です。
どのような順序で手続きを進めるかによって、手元に残る資金が変わる可能性があることも意識しておきましょう。
| 項目 | 相続税での取扱い | 売却時の取扱い |
|---|---|---|
| 土地の評価 | 路線価等による評価 | 実際の売却価格 |
| 小規模宅地等の特例 | 最大80%評価減 | 譲渡所得税には不適用 |
| 課税対象 | 相続開始時点の価額 | 売却益に対する課税 |
福井市で小規模宅地等の特例を活かすためのチェックポイント
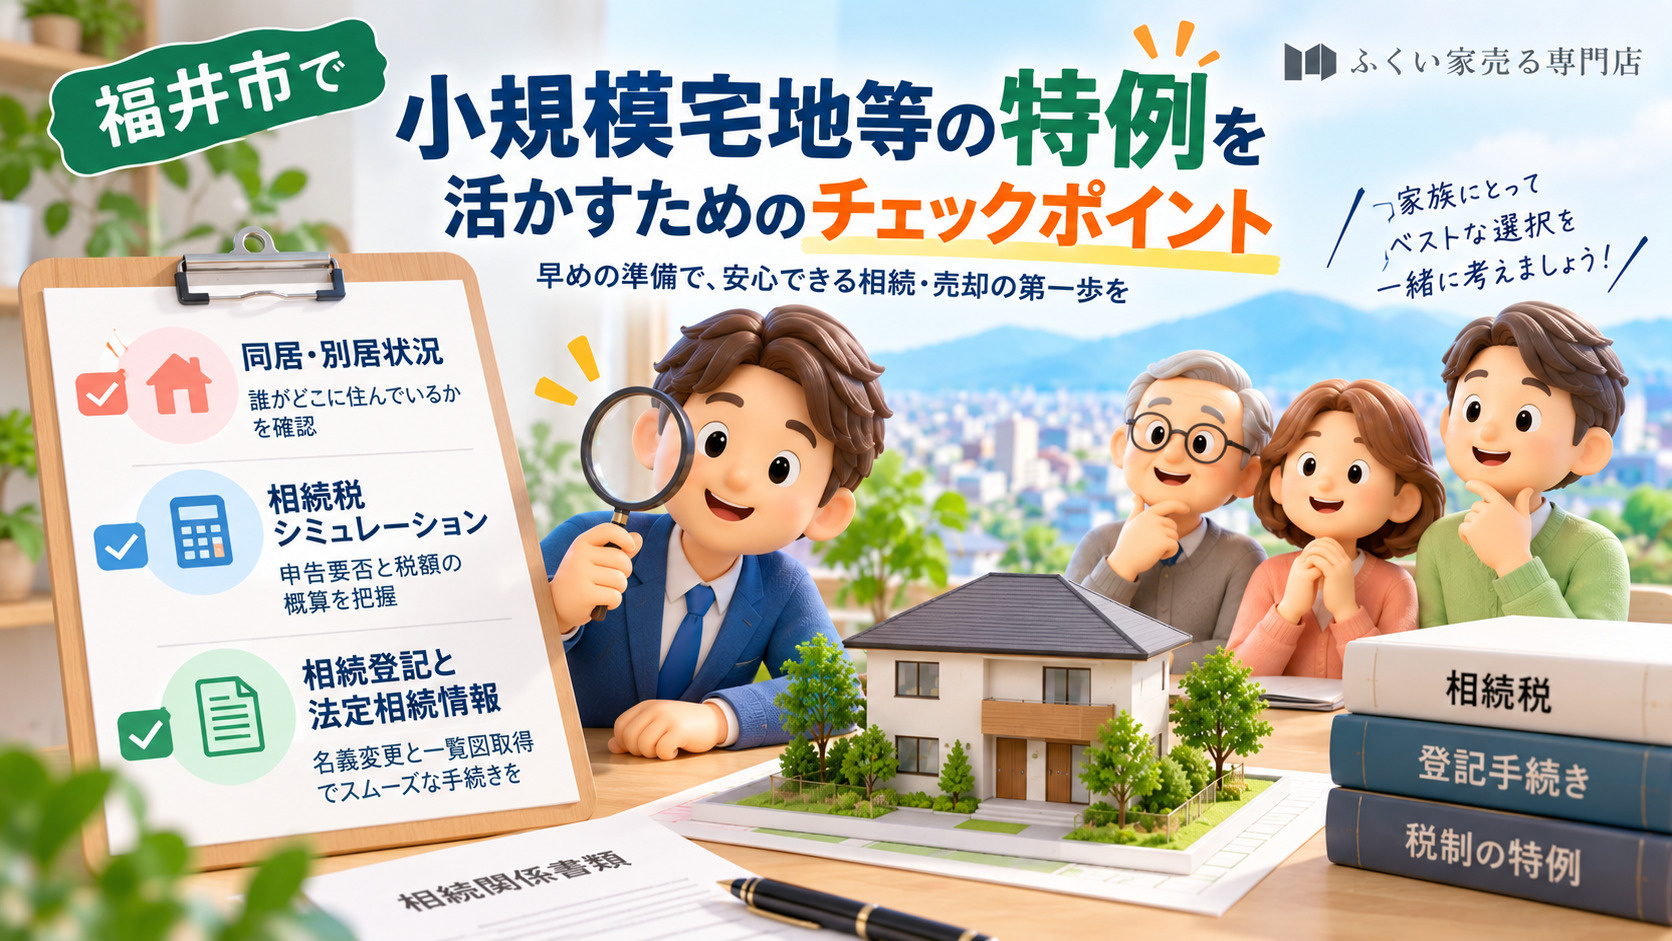
小規模宅地等の特例を活用するには、誰がどのような形で自宅土地を相続するかが重要になります。
国税庁の案内では、特定居住用宅地等について、配偶者や同居親族、生計一親族など取得者の区分ごとに細かな要件が定められています。
例えば同居の子が特例を受けるには、相続開始の直前から申告期限まで継続して居住し、その宅地を申告期限まで所有していることが求められます。
別居親族の場合でも、持ち家の有無や過去の居住状況などにより判断が変わりますので、早めの確認が大切です。
相続税がかかるかどうかの判定や、小規模宅地等の特例を使った場合の税額は、国税庁が提供する「相続税の申告要否判定コーナー」で概算シミュレーションができます。
このシステムでは、財産の種類や評価額、債務などを入力すると、申告の要否や各種特例適用後の税額の目安が確認できます。
小規模宅地等の特例や配偶者の税額軽減などを考慮した試算もできるため、自宅の土地をどの相続人が取得するのがよいか検討する手掛かりになります。
福井市のマイホームについても、固定資産税評価額などを参考に数字を整理したうえで、このような仕組みを活用しておくと安心です。
小規模宅地等の特例を生かすには、相続登記や法定相続情報の整備といった手続きも見落とせません。
法務省が案内する法定相続情報証明制度では、戸籍関係書類と法定相続情報一覧図を法務局に提出すると、その写しが無料で交付され、相続登記など多くの相続手続きに利用できます。
また、令和6年4月1日以降は、不動産の相続登記申請が義務化され、相続人は所有権取得を知った日から3年以内に申請する必要があります。
福井市の不動産についても、相続が発生した段階で早めに法定相続情報の取得や相続登記の準備を進めることで、小規模宅地等の特例を円滑に適用しやすくなります。
| 確認項目 | 主な内容 | 早めに行う理由 |
|---|---|---|
| 同居・別居状況 | 誰がどこに住んでいるか | 特例要件に直結するため |
| 相続税シミュレーション | 申告要否と税額の概算把握 | 取得者や分け方の検討材料 |
| 相続登記と法定相続情報 | 所有者名義変更と一覧図取得 | 申請義務と手続負担の軽減 |
住み替え・老後資金計画と自宅売却・相続税対策の進め方
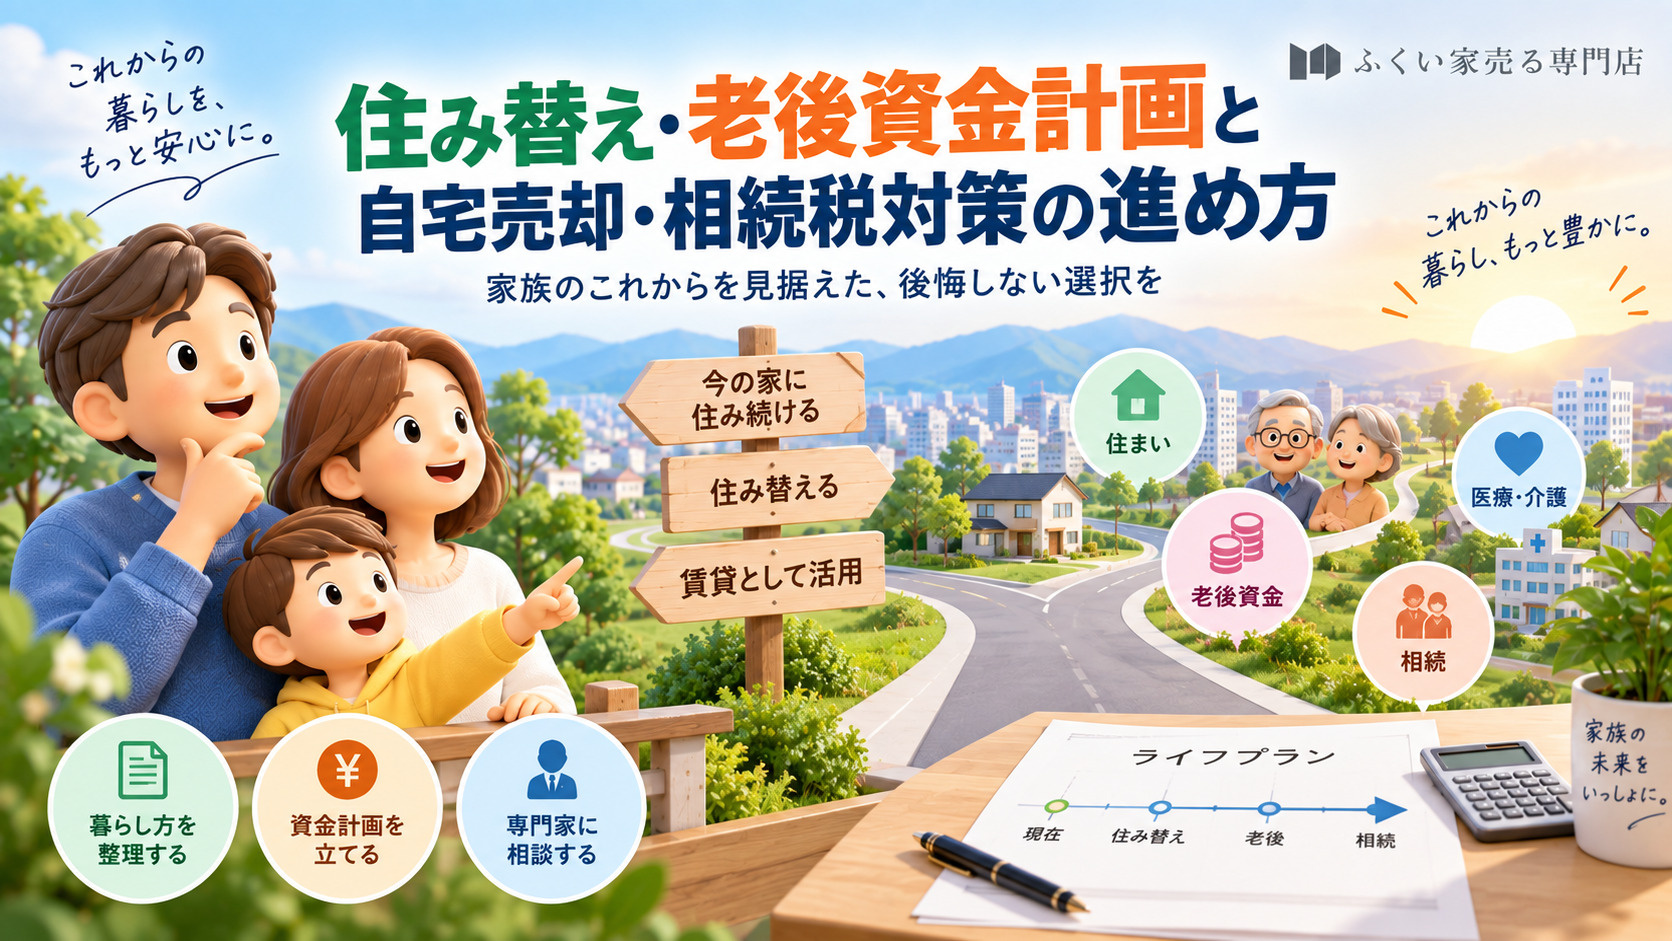
まずは、今後どこでどのように暮らしたいかを家族で整理することが大切です。
例えば、現在の自宅に住み続けるのか、段差の少ない住まいへ住み替えるのか、将来の介護や医療へのアクセスを優先するのかなど、重視したい点を言語化しておくと判断がしやすくなります。
そのうえで、自宅を売却する場合と賃貸として活用する場合の違いを、固定資産税や維持管理費の負担も含めて比較しておくと、長期的な資金計画に合った選択肢が見えやすくなります。
次に、自宅を売却した代金をどのように使うかを、老後資金全体の計画の中で位置付けて考えることが重要です。
生活費や医療費、介護費などの見込み額を試算したうえで、自宅売却代金を生活費の補填に充てるのか、新しい住まいの取得費用に充てるのか、将来の相続を見据えて一部を預貯金や金融資産として残すのかを検討します。
あわせて、将来の相続の際に自宅が遺産に含まれるか、自宅以外の財産との合計が相続税の基礎控除額を超えるかどうかを確認し、小規模宅地等の特例を使う余地があるかを意識しておくと、資金計画と相続税対策の両立につながります。
相続税の基礎控除額は、国税庁の公表する方式に基づき、「3,000万円+600万円×法定相続人の数」で計算されます。
さらに、自宅売却や相続税申告で迷ったときには、早めに専門家へ相談することが負担軽減につながります。
相談の際には、固定資産税の課税明細書や市税の証明書類、自宅の登記事項証明書、預貯金や有価証券などの一覧、過去の相続や贈与が分かる資料をあらかじめ整理しておくと、全体像を踏まえた助言が受けやすくなります。
また、国税庁の「相続税の申告要否判定コーナー」や、小規模宅地等の特例に関する解説資料を活用しながら、相続税の申告が必要かどうか、小規模宅地等の特例の対象となり得るかを確認しておくと、相談内容も明確になりやすいです。
| 検討項目 | 確認しておきたい内容 | 関連する主な資料 |
|---|---|---|
| 今後の暮らし方 | 住み続けるか住み替えるかの希望 | 家族の意向メモ |
| 老後資金計画 | 生活費や医療費などの概算 | 家計簿や収支一覧 |
| 相続税対策 | 基礎控除額や特例適用の可否 | 固定資産税資料や財産目録 |
まとめ
マイホームの売却や相続は、固定資産税評価額や路線価、相続税、小規模宅地等の特例など、多くのポイントを総合的に見ることが大切です。
住み替えや老後資金づくり、相続税対策を上手に進めるには、早めに全体の流れと税負担を整理し、自分に合う選択肢を確認しておく必要があります。
当社では、自宅の評価の見方から売却の進め方、小規模宅地等の特例の検討まで、丁寧にサポートいたします。
「うちの場合はどうなるのか」を知りたい方は、ぜひお気軽にお問い合わせください。