福井市の不動産売却前に確認したい固定資産税!計算方法と日割り精算の流れを解説
自宅の売却を考え始めると、固定資産税のことが気になってきませんか。
とくに福井市の不動産売却では、固定資産税の計算方法や支払いのタイミングを正しく理解しておくかどうかで、手取り額や資金計画の見通しが大きく変わります。
しかし、課税標準額や評価額、税率1.4%といった専門用語が多く、納税通知書を見ても今ひとつピンとこない方も少なくありません。
そこで本記事では、福井市で自宅を売却しようとしている方に向けて、固定資産税の基本から計算方法、日割り精算の考え方までを順を追ってやさしく解説します。
読み進めることで、ご自身の負担額を具体的にイメージしながら、売却のタイミングや流れを整理できるようになるはずです。
福井市で自宅を売却するときの固定資産税の基本
固定資産税は、土地や建物などの固定資産に毎年課される市町村税です。
福井市では、自宅の土地と建物が課税対象となり、原則として固定資産課税台帳に登録された価格をもとに税額が算定されます。
納税義務者は、その年の賦課期日現在で固定資産課税台帳に所有者として登録されている方です。
そのため、自宅を売却する場合でも、まずは誰がその年度の納税義務者になるのかを正しく理解しておくことが大切です。
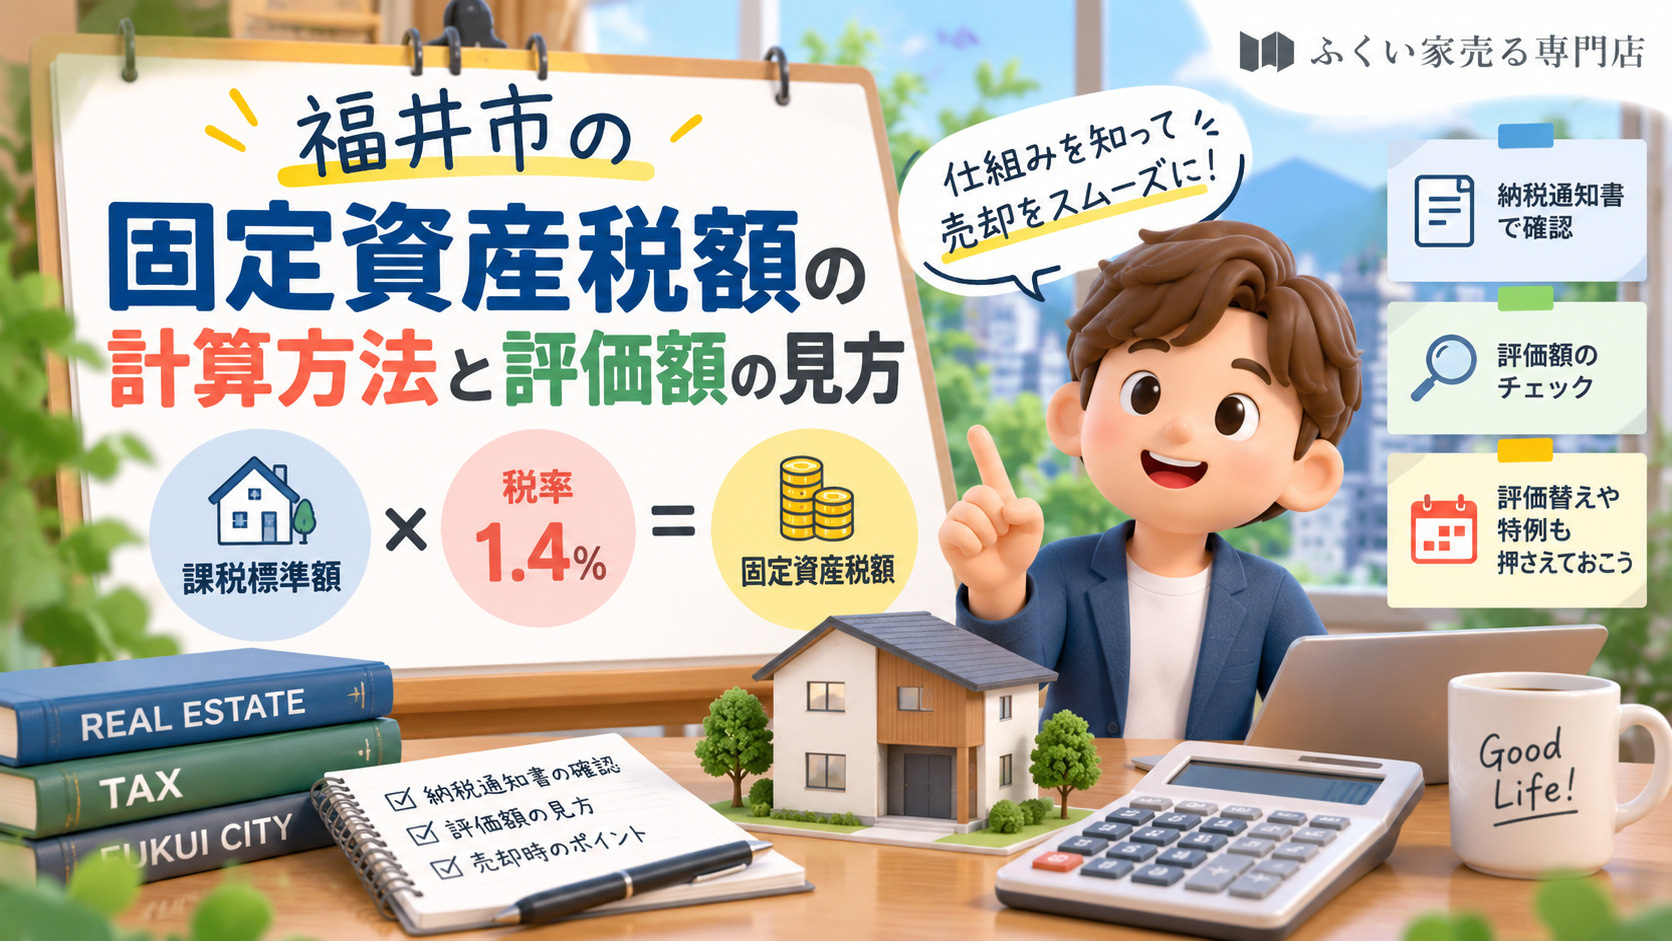
固定資産税は、課税標準額に税率を乗じて計算されます。
福井市における固定資産税の税率は1.4%と定められており、全国的にも一般的な水準です。
課税標準額は、評価額をもとに住宅用地の特例や負担調整措置などを反映した額であり、価格より低く抑えられる場合があります。
自宅売却を検討する際は、納税通知書に記載された課税標準額と税額を確認し、年間の負担を把握しておくと安心です。
固定資産税とあわせて、自宅の所在地が都市計画区域内であれば都市計画税が課税されることがあります。
都市計画税は、道路や公園などの都市計画事業の費用に充てるための目的税であり、同じ土地・建物を対象としつつ、別立てで計算されます。
一方で、固定資産税は自治体の一般的な財源となる税金であり、税率や課税の考え方も異なります。
自宅を売却するときは、これら2つの税金の性質と役割を切り分けて理解しておくと、精算や資金計画を検討しやすくなります。
| 項目 | 固定資産税 | 都市計画税 |
|---|---|---|
| 税金の性質 | 自治体の一般財源 | 都市計画事業の目的税 |
| 主な課税対象 | 土地・家屋・償却資産 | 都市計画区域内の土地家屋 |
| 福井市での位置付け | 税率1.4%の市税 | 状況に応じて課税 |
福井市の固定資産税額の計算方法と評価額の見方
固定資産税額は、原則として「課税標準額×税率」という計算式で求めます。
福井市では、土地・家屋とも固定資産税の税率は一律で1.4%と定められており、課税標準額にこの税率を掛けることで年間の税額が算出されます。
課税標準額は、多くの場合「価格」と呼ばれる評価額と同じですが、住宅用地の特例などが適用されると、評価額より低く抑えられる場合があります。
自宅売却を検討する際には、この基本的な仕組みを理解しておくことで、年間の税負担を冷静に把握しやすくなります。
固定資産税の評価額は、固定資産課税台帳に登録されており、納税者には毎年送付される納税通知書で確認できます。
納税通知書には、土地と家屋ごとに「価格」や「課税標準額」「税額」などが記載されており、これらが固定資産税の計算の土台になります。
また、市役所の窓口では、縦覧期間中に縦覧帳簿を通じて自分の土地・家屋の価格を確認することもできます。
自宅売却を見据える場合は、直近の納税通知書を手元に用意し、どの数字が評価額に当たるのかを一度整理しておくことが大切です。
固定資産税の評価額は、地方税法に基づき、原則として3年ごとに評価替えが行われます。
この評価替えの年度を基準年度と呼び、その年度に地価や建築状況などを反映した新たな評価額が決定され、その後おおむね3年間据え置かれる仕組みです。
一方で、新築や増改築、地目の変更などがあれば、基準年度以外でも評価額が見直される場合があります。
さらに、新築住宅に対する固定資産税の減額特例など、税負担を軽減する制度もあるため、自宅売却時期と評価替えのタイミングや特例の適用状況を踏まえ、将来の税負担を見通しておくことが重要です。
| 確認したい項目 | 主な確認先 | 自宅売却時の活用場面 |
|---|---|---|
| 課税標準額と税率 | 納税通知書・市税案内 | 年間固定資産税額の把握 |
| 価格(評価額)の内容 | 固定資産課税台帳・縦覧帳簿 | 評価額と売却価格の関係確認 |
| 評価替えや軽減特例 | 市の固定資産税説明資料 | 売却時期と税負担の検討 |
自宅売却時の固定資産税の日割り精算と支払いの流れ
年の途中で福井市の自宅を売却した場合でも、その年分の固定資産税の納税義務者は、毎年1月1日時点での所有者とされています。
これは地方税法の規定によるもので、年度の途中で売買や建物の滅失があっても、その年度分の納税義務者は原則として変わりません。
そのため、自宅を年度途中で売却した売主の方が、納税通知書に記載された年税額について、自治体に対して全額を納める必要があります。
一方で、売主と買主との間では、所有期間の公平さを踏まえて、別途日割り精算を行うのが一般的な取引慣行になっています。
固定資産税の日割り精算は、法律で義務付けられているものではなく、不動産取引の商慣習として広く行われている取り決めです。
具体的には、納税通知書に記載されたその年度の固定資産税額を基準にして、起算日を1月1日または4月1日と定め、引渡日を境に売主・買主それぞれの負担日数を按分する方法がよく用いられています。
多くの場合、引渡し日の前日までを売主負担、引渡し日以降を買主負担とし、買主が負担する日数分を「未経過固定資産税相当額」として決済時に売主へ支払う形になります。
なお、起算日や端数処理の方法などは地域の慣行や当事者の合意によって異なるため、売買契約書の条文を事前によく確認しておくことが重要です。
自宅売却に伴う固定資産税は、国税の譲渡所得税とは性質が異なり、売却価格から差し引ける「譲渡費用」には含まれない点に注意が必要です。
固定資産税は保有に対して課される地方税であり、その納付額は通常、譲渡所得の計算上、取得費や譲渡費用として控除することは認められていません。
一方で、仲介手数料や登記費用など、売却のために直接要した費用は、譲渡費用として譲渡所得税の計算に反映されます。
そのため、固定資産税の日割り精算で受け取る金額と、売却に伴う経費や譲渡所得税の関係を切り分けて整理し、確定申告が必要な場合には、国税庁の解説などを参照しながら計算方法を確認することが大切です。
| 項目 | 内容 | 自宅売却時の留意点 |
|---|---|---|
| 納税義務者 | 毎年1月1日時点所有者 | 年度途中売却でも売主が納付 |
| 日割り精算 | 売主・買主の負担按分 | 起算日や日数計算を契約で明記 |
| 税金区分 | 保有税と譲渡所得税の違い | 固定資産税は譲渡費用に含まれない |
福井市で自宅売却前に確認したい税金の全体像
自宅を売却するときには、固定資産税だけでなく、いくつかの税金が関係してきます。
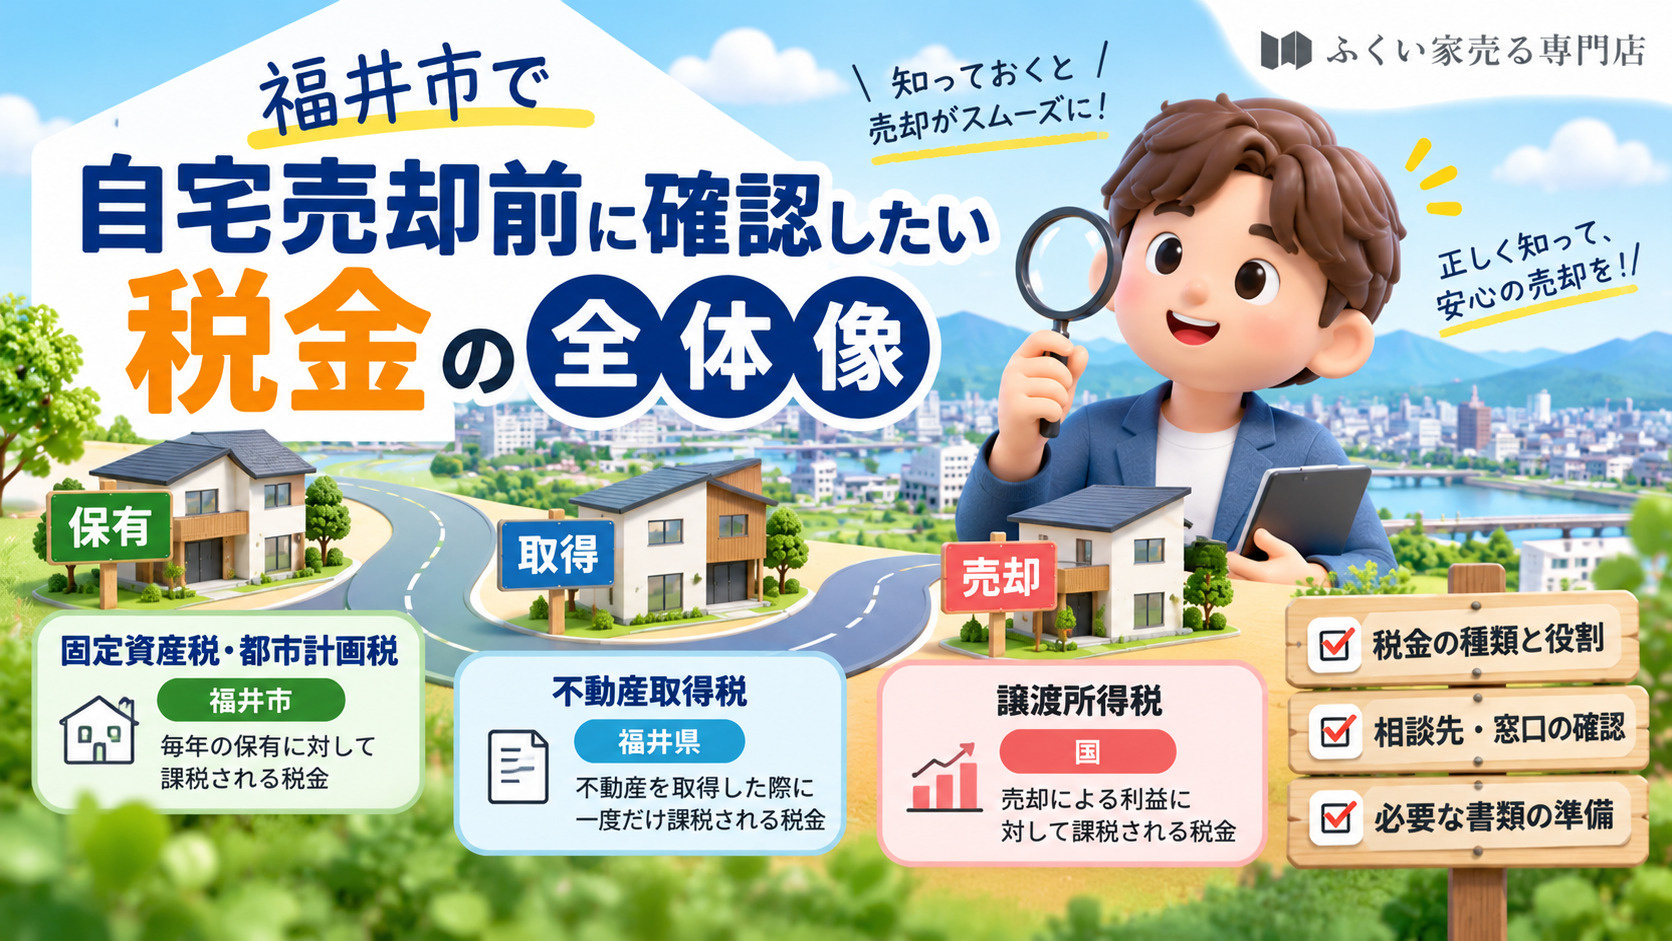
代表的なものとして、福井市が課税する固定資産税と都市計画税、福井県が課税する不動産取得税、国が課税する譲渡所得税があります。
固定資産税は毎年の保有に対して、譲渡所得税は売却による利益に対して課税されるなど、それぞれ役割が異なります。
まずは、どの場面でどの税金が関わるのかを整理しておくことが大切です。
固定資産税は、毎年1月1日時点の所有者に対して課税され、福井市では課税標準額に税率1.4%を乗じて税額を算出します。
一方、不動産取得税は不動産を取得した際に一度だけ課税される県税で、福井県では原則として税率4.0%が用いられ、固定資産税評価額が課税標準となります。
自宅の売却益に対しては、国税である譲渡所得税が課税され、譲渡価額から取得費や譲渡費用を差し引いて譲渡所得金額を計算します。
このように、保有・取得・売却それぞれの局面で関係する税金を把握しておくと、売却後の手取り額を具体的にイメージしやすくなります。
次に、相談や確認の窓口についても知っておくと安心です。
固定資産税額や評価額の内容を確認したい場合は、固定資産税や都市計画税を扱う福井市の担当部署が問い合わせ先となり、課税内容の照会や更正の手続きなどに応じています。
納付方法や納期限の相談は、市税全般の収納を扱う部署が担当しており、口座振替や納付書の扱いなどを確認できます。
また、譲渡所得税の計算や確定申告については、国税庁の案内や所轄の税務署の情報を参考にすることで、必要な書類や提出時期を把握しやすくなります。
| 税金の種類 | 主な課税主体 | 確認・相談の主な窓口 |
|---|---|---|
| 固定資産税・都市計画税 | 福井市 | 固定資産税担当部署 |
| 不動産取得税 | 福井県 | 県税事務所担当窓口 |
| 譲渡所得税 | 国 | 国税に関する相談窓口 |
自宅売却をスムーズに進めるためには、あらかじめ必要な資料やスケジュールを整理しておくことが重要です。
具体的には、固定資産税の納税通知書、登記事項証明書、購入時の売買契約書や不動産取得税の通知書など、取得費や評価額を確認できる書類を手元にそろえておくと、税額の試算や相談が円滑に進みます。
また、売却時期によっては、固定資産税の日割り精算や譲渡所得の申告時期が変わるため、年間の資金計画と合わせて、売却前からおおまかなタイムラインを検討しておくと安心です。
こうした準備を整えておくことで、税金面の不安を抑えながら、自宅売却の検討や具体的な手続きを進めやすくなります。
まとめ
固定資産税の仕組みや計算方法、日割り精算の考え方を把握しておくことで、自宅売却時の手取り額やスケジュールを明確にイメージできます。
納税通知書や評価額の内容を整理し、関連する税金も含めて早めに確認しておくことが大切です。
自宅売却と固定資産税について不安や疑問があれば、個別の状況を丁寧にお伺いしたうえで分かりやすくご説明いたします。
まずはお気軽にご相談ください。