福井市の不動産売却で固定資産税は誰が負担?売主が知っておきたい精算方法と注意点
自宅の売却を考えた時、意外と見落としがちなのが固定資産税をめぐるお金の動きです。
特に福井市で不動産を売却する場合、いつの分まで売主が固定資産税を負担するのか、また買主との間でどのように精算するのかを理解しておかないと、後になって損をしたように感じてしまうこともあります。
しかし、仕組みそのものはポイントさえ押さえれば難しくありません。
この記事では、固定資産税の基本から、売主負担の考え方、日割り精算の方法、さらに税務や手続きの注意点までを順番にわかりやすく解説します。
これから福井市で自宅の売却を検討している方が、安心して一歩を踏み出せるよう、ぜひ最後まで読み進めてみてください。
福井市で家を売却する時の固定資産税の基本
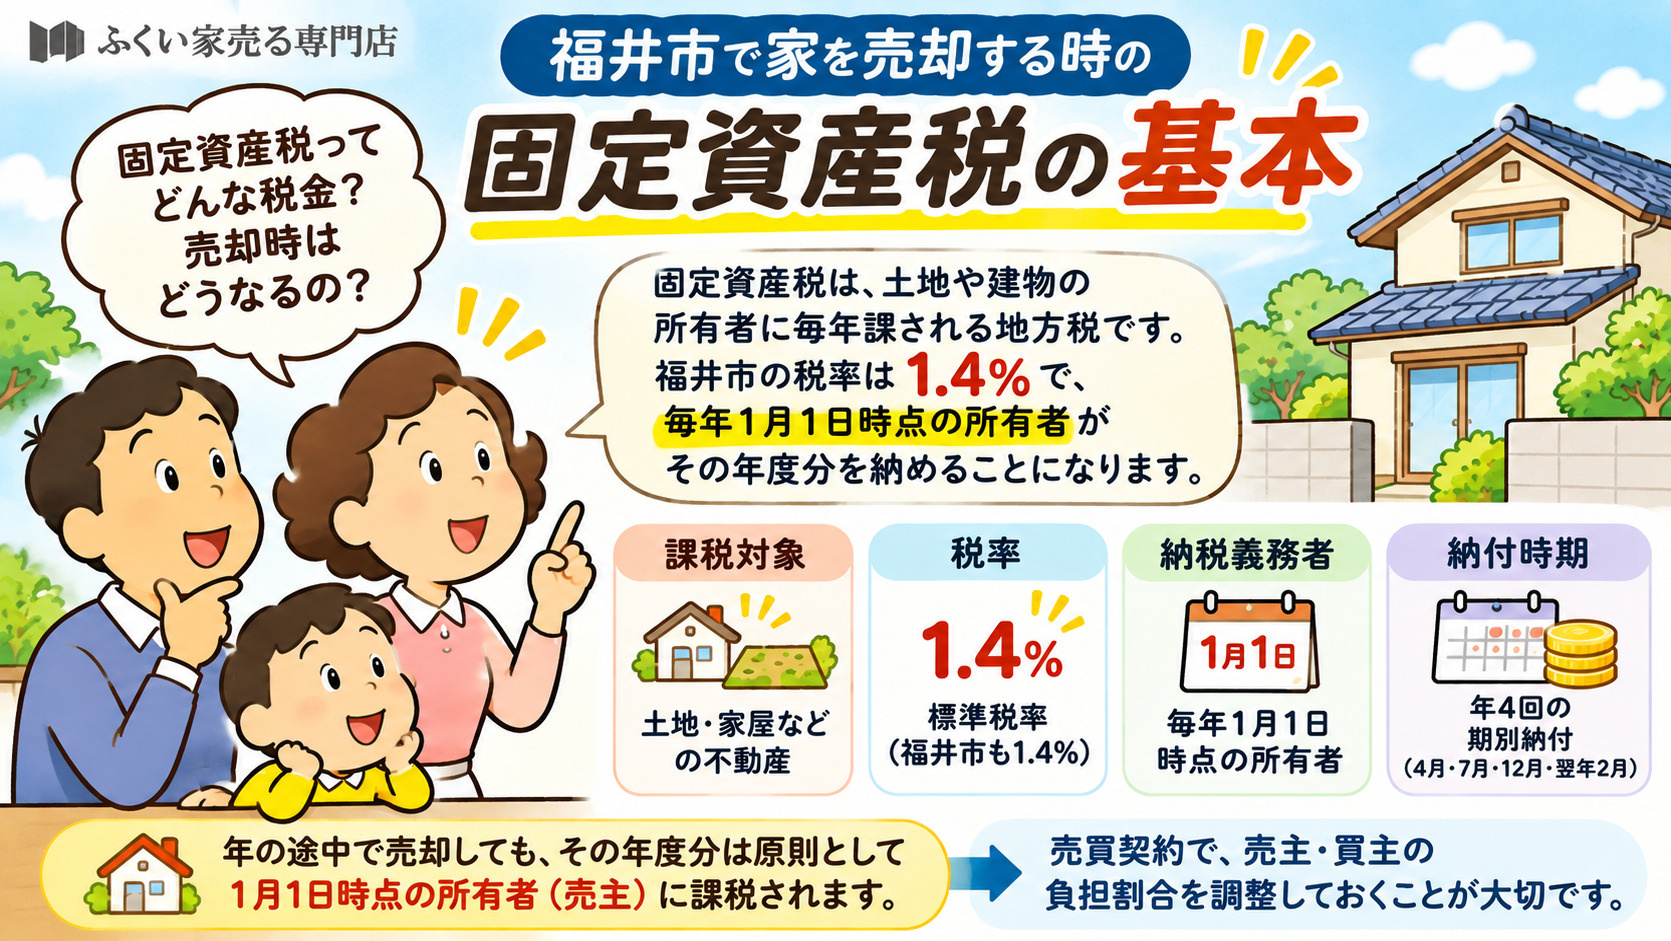
固定資産税は、土地や建物などの不動産の所有者に毎年課される地方税です。
各市区町村が固定資産評価基準に基づいて評価した価格をもとに課税標準額を算出し、税率を乗じて税額が決まります。
一般的に固定資産税の標準税率は1.4%とされており、福井市でもこの税率が採用されています。
税額は毎年送付される納税通知書で確認し、指定された納期限までに納付する必要があります。
固定資産税は「年税」としてその年度分を一括で課税したうえで、納付方法として数回に分けた期別納付が用意されています。
福井市では、納税通知書に記載された税額を原則として年4回の期別に分けて納付する仕組みがとられています。
第1期は概ね4月末頃、その後も7月、12月、翌年2月といった形で納期限が設けられており、全期前納を選択することも可能です。
いずれの場合も、納期限を過ぎると延滞金が発生するおそれがあるため、計画的な納付が大切です。
固定資産税の納税義務者は、毎年1月1日時点で固定資産課税台帳に所有者として登録されている人とされています。
このため、年の途中で家を売却した場合でも、その年度分の固定資産税は1月1日現在の所有者に対して「通年分」が課税される仕組みです。
福井市で自宅を売却する売主は、原則としてその年度の固定資産税全額についていったん納税義務を負い、売買契約の中で売主・買主の負担割合をどのように調整するかを取り決める、という考え方で整理しておくことが重要です。
| 項目 | 内容 | 確認のポイント |
|---|---|---|
| 課税対象 | 土地・家屋など不動産 | 自宅が対象か確認 |
| 税率 | 標準税率1.4% | 評価額と税額を確認 |
| 納税義務者 | 毎年1月1日現在の所有者 | 売却時点と所有者を確認 |
| 納付時期 | 年4回の期別納付 | 納期限と前納の可否確認 |
売主負担が原則?福井市の不動産売却と税負担の決まりごと
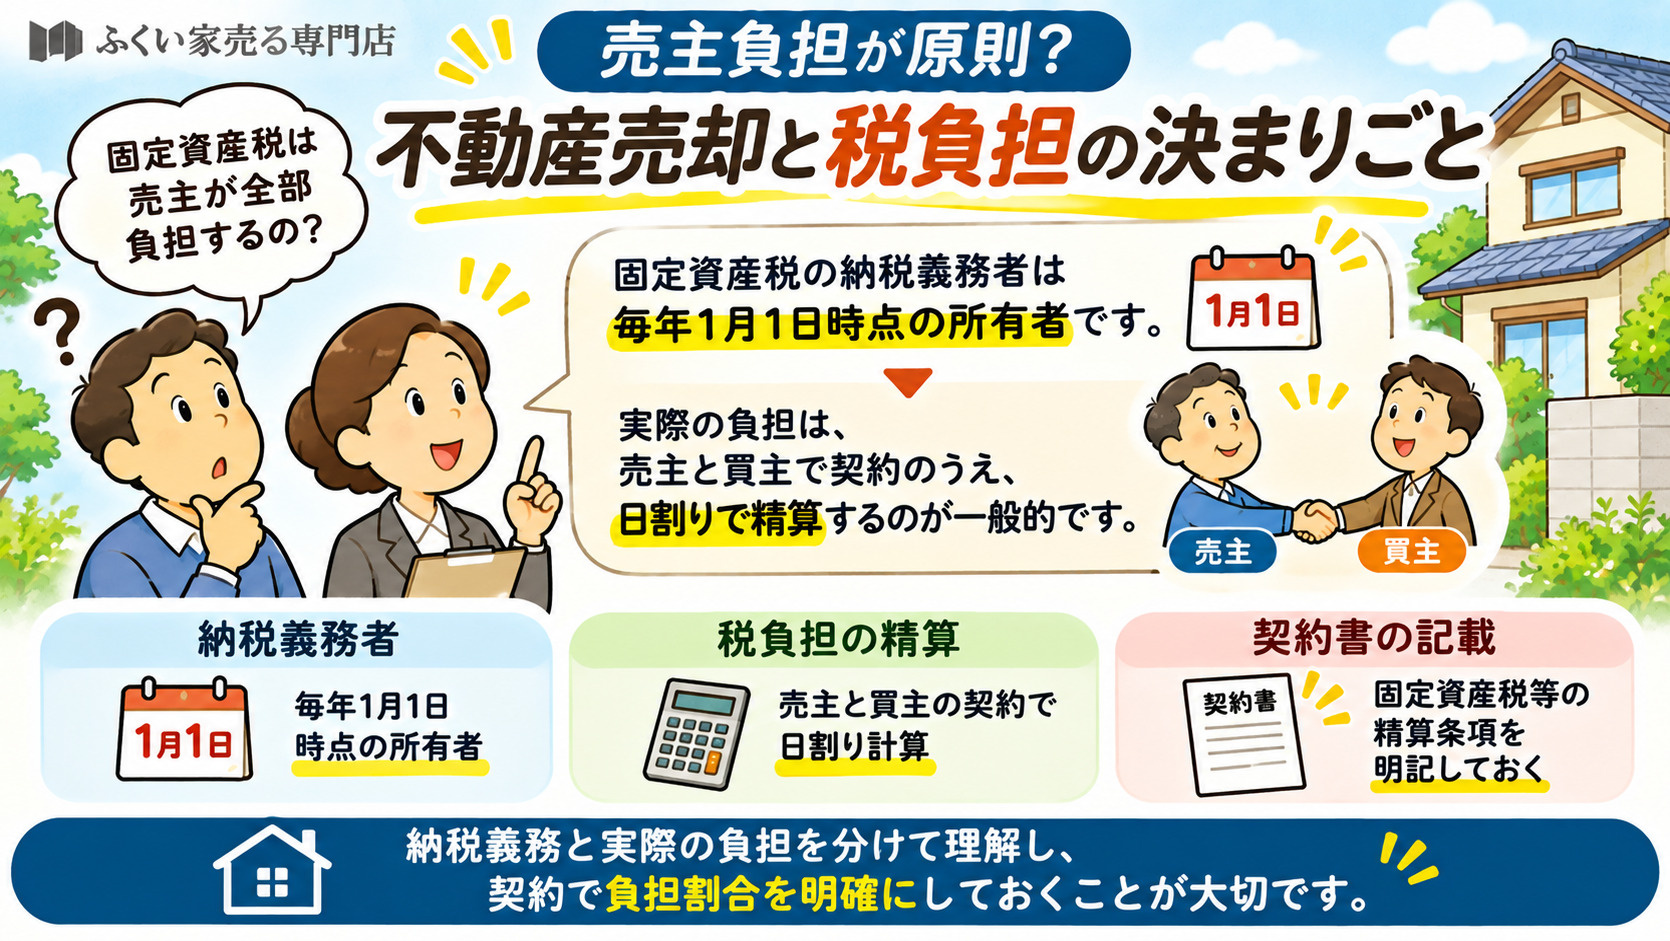
固定資産税は、地方税法により毎年1月1日現在の所有者に課税される仕組みになっています。
そのため、年の途中で不動産を売却しても、その年度分の固定資産税は1月1日時点の所有者が全額について納税義務を負うことになります。
各自治体の案内でも、賦課期日後に売却しても納税義務者は変わらないと明示されており、この点は全国一律の取り扱いです。
福井市で自宅を売却する場合も、まずはこの「1月1日現在の所有者が納税義務者」という原則を前提に考える必要があります。
もっとも、実際の不動産取引では、固定資産税の「負担」をすべて売主が抱えることが当然とされているわけではありません。
多くの自治体の案内でも、年の途中で売却があった場合、その年度分の税金の負担方法は売主と買主の間で契約により取り決めることが一般的とされています。
具体的には、引き渡し日や所有権移転日を基準に、日割りで売主負担分と買主負担分を分ける精算が行われることが多いです。
このように、法律上の納税義務とは別に、売買当事者間で実際の負担割合を決めるという二重の仕組みになっている点が重要です。
福井市で自宅を売却する売主にとって大切なのは、「誰が税務署や市区町村に納めるのか」という納税義務と、「実際にその金額を最終的に負担するのは誰か」という負担の取り決めを分けて理解することです。
地方税法上の納税義務者は売主であっても、売買契約書で日割り精算を定めておけば、引き渡し日以降の期間に対応する金額を買主に負担してもらうことが可能です。
そのため、売主としては、固定資産税の納税通知書が自分宛てに届くことを前提にしつつ、契約交渉の中でどこまでを自分が負担し、どこからを買主に負担してもらうかを明確にしておく必要があります。
この違いを理解しておけば、税負担を巡る行き違いやトラブルを未然に防ぎやすくなります。
| 項目 | 内容 | 売主が確認したい点 |
|---|---|---|
| 納税義務者 | 毎年1月1日現在の所有者 | 年度分全額の納税責任の有無 |
| 税負担の精算 | 売主買主間の契約で日割り計算 | 起算日と負担割合の合意内容 |
| 契約書の記載 | 固定資産税等の精算条項 | 条文の有無と具体的な計算方法 |
福井市での固定資産税の日割り精算方法と計算のポイント
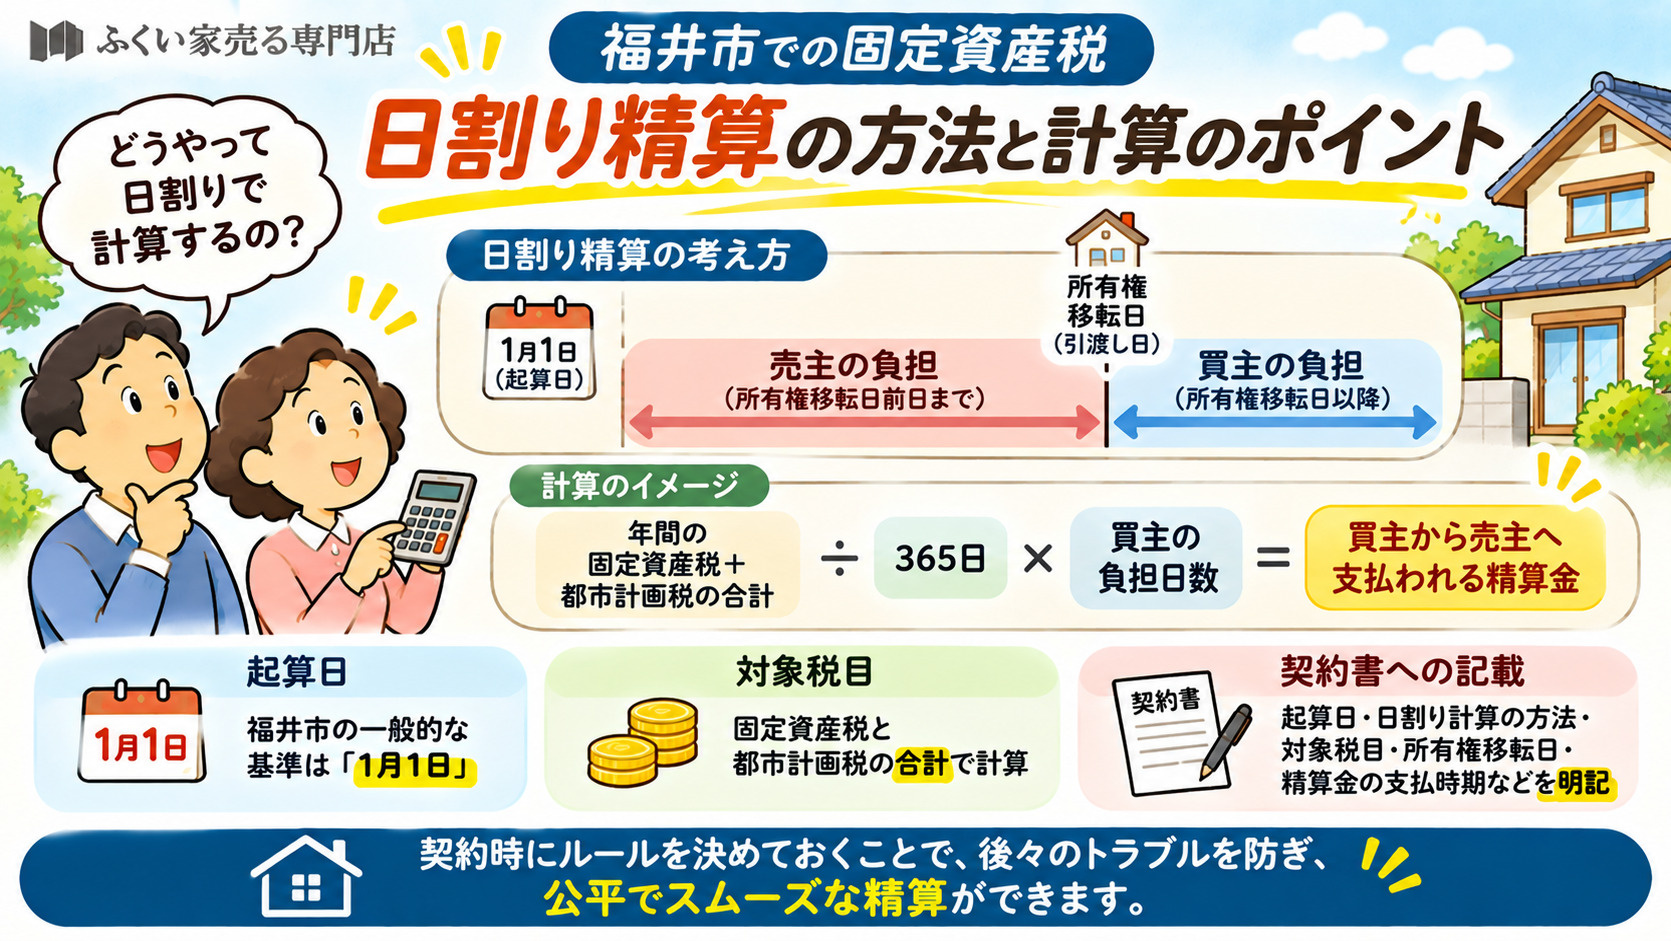
不動産売買では、固定資産税を売主と買主のどちらがどこまで負担するかを明確にするために、所有権移転日を基準とした日割り精算を行うことが一般的です。
まず、年間の固定資産税額と都市計画税額を確認し、その合計額を日割りの基礎とします。
次に、売買契約で決めた起算日から所有権移転日前日までを売主負担、所有権移転日以降を買主負担とする形で、負担区分を計算します。
このように事前にルールを定めておくことで、引き渡し後のトラブルを防ぎ、公平な精算がしやすくなります。
固定資産税の日割り精算では、「どの日からどの日までを何日と数えるか」という起算日の考え方が重要になります。
一般的に、東日本の多くの地域では、その年の1月1日から起算し、所有権移転日を境に負担日数を区切る慣行があります。
一方で、西日本の一部地域では4月1日を起算日とする分け方が用いられており、地域によって基準が異なります。
福井市を含むエリアでは1月1日を起算日として精算する方法が広く用いられているため、その前提で計算方法を確認しておくことが大切です。
精算金の計算では、固定資産税と都市計画税の年額を合算し、それを年間の日数で割って1日あたりの金額を算出します。
その上で、所有権移転日を基準とした買主負担の日数を掛け合わせることで、買主から売主へ支払われる精算金の額が求められます。
また、売買契約書には、起算日、日割り計算の方法、精算の対象とする税目(固定資産税・都市計画税)、所有権移転日、精算金の支払時期や支払方法などを明記しておくことが重要です。
これらを契約段階で整理しておけば、決済時の金額確認もスムーズになり、売主としても安心して取引を進めることができます。
| 項目 | 内容 | 確認のポイント |
|---|---|---|
| 起算日 | 1月1日基準 | 地域の慣行を確認 |
| 対象税目 | 固定資産税等合計 | 都市計画税の有無確認 |
| 契約記載事項 | 日割り方法明記 | 所有権移転日と支払時期 |
売主が損をしないための税務・手続きのチェックポイント
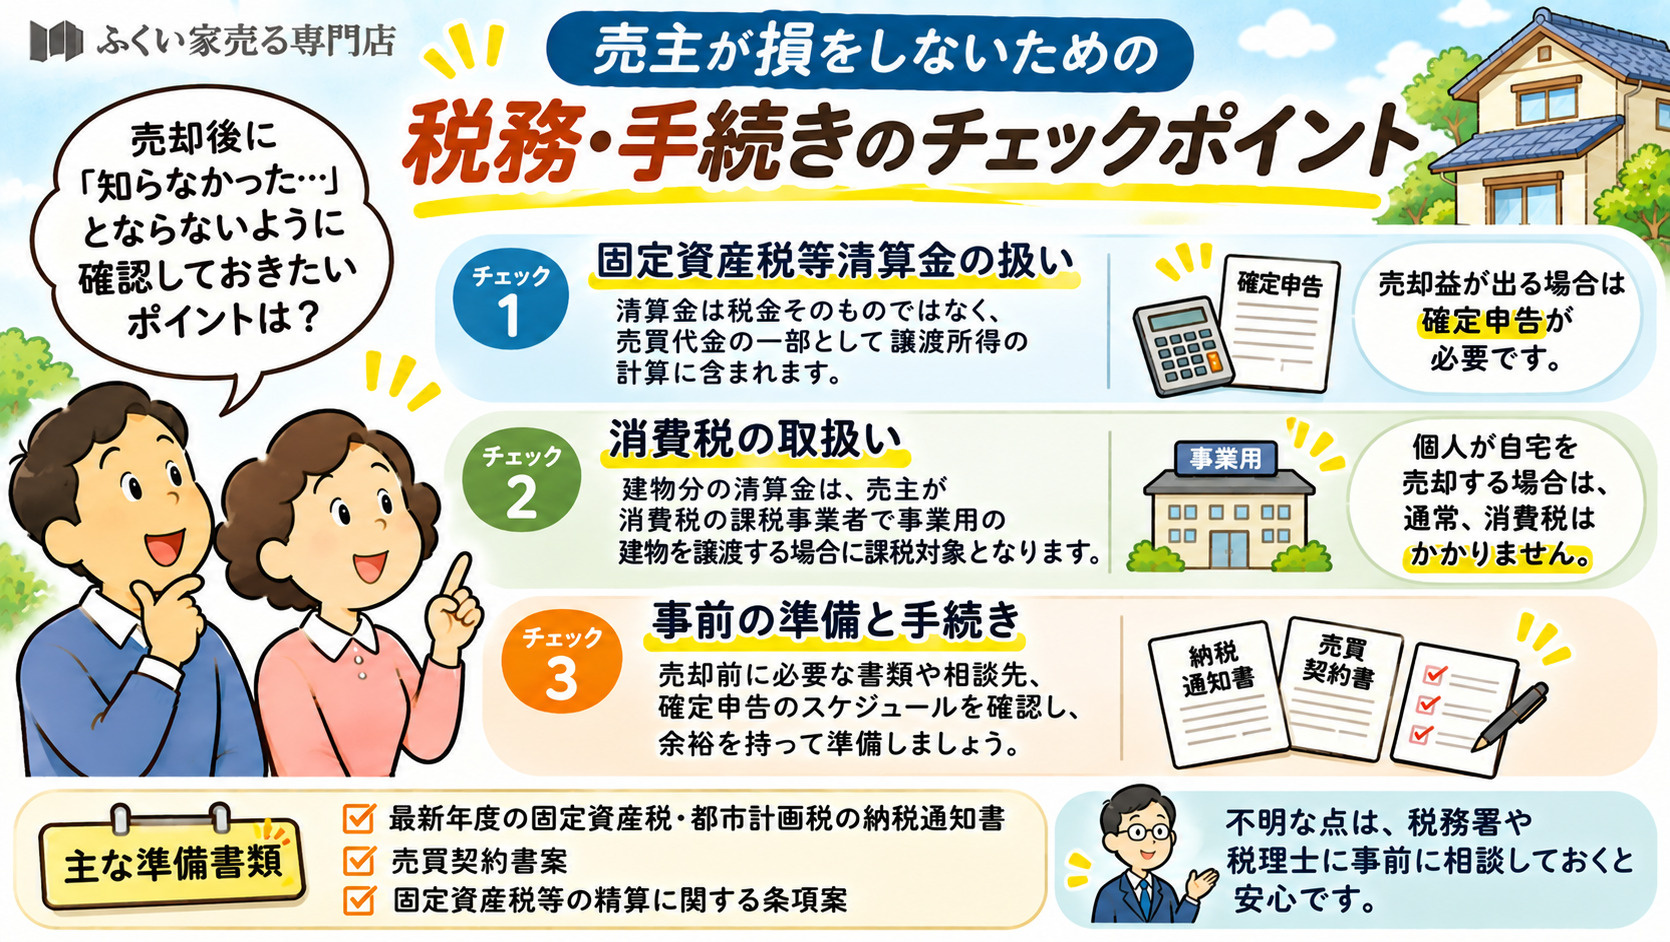
まず、固定資産税等清算金は税金そのものではなく、不動産の売買代金の一部として扱われる点を押さえておくことが大切です。
国税庁や各種解説では、売主が受け取る固定資産税等清算金は譲渡価額に含まれ、譲渡所得の総収入金額として扱われる取扱いが示されています。
そのため、売却益が出ている場合、固定資産税等清算金も含めて譲渡所得を計算し、必要に応じて確定申告を行うことになります。
売買契約書や精算書に記載された金額をそのままにせず、税務上どの金額が「収入」として扱われるかを整理しておくことが重要です。
次に、建物分の固定資産税等清算金に消費税がかかるかどうかを確認しておく必要があります。
消費税法基本通達10-1-6では、未経過固定資産税等相当額は譲渡資産の対価の一部とされ、売主が消費税の課税事業者で事業用建物を譲渡する場合、建物に対応する清算金は課税売上に含まれるとされています。
一方、個人が自宅を売却する場合には、通常は事業としての取引に当たらず、消費税の課税対象とはなりません。
ただし、売主が事業として不動産を譲渡しているかどうかで取扱いが変わるため、自身の立場を税務署や税理士に確認しておくと安心です。
さらに、福井市で自宅を売却する前には、税金と手続きを整理するための書類や相談先、スケジュールを確認しておくことが重要です。
具体的には、最新年度の固定資産税・都市計画税の納税通知書、売買契約書案、固定資産税等の精算に関する条項案などをそろえたうえで、事前に税務署や税理士に相談しておくと、確定申告の準備が円滑になります。
また、売却年の翌年の確定申告期間(通常は2月中旬から3月中旬)の前に、譲渡所得の概算額や必要書類を整理しておくことで、時間的な余裕を持って対応しやすくなります。
売却の時期、引渡し日、精算方法などを早めに決めておくことが、税務面での「うっかり」を防ぐポイントです。
| 項目 | チェック内容 | 売主側の対応 |
|---|---|---|
| 固定資産税等清算金 | 譲渡価額への算入有無 | 確定申告で総収入に反映 |
| 消費税の取扱い | 建物分清算金の課税区分 | 課税事業者該当性の確認 |
| 事前準備書類 | 納税通知書や契約書案 | 税務署等への相談時に持参 |
まとめ
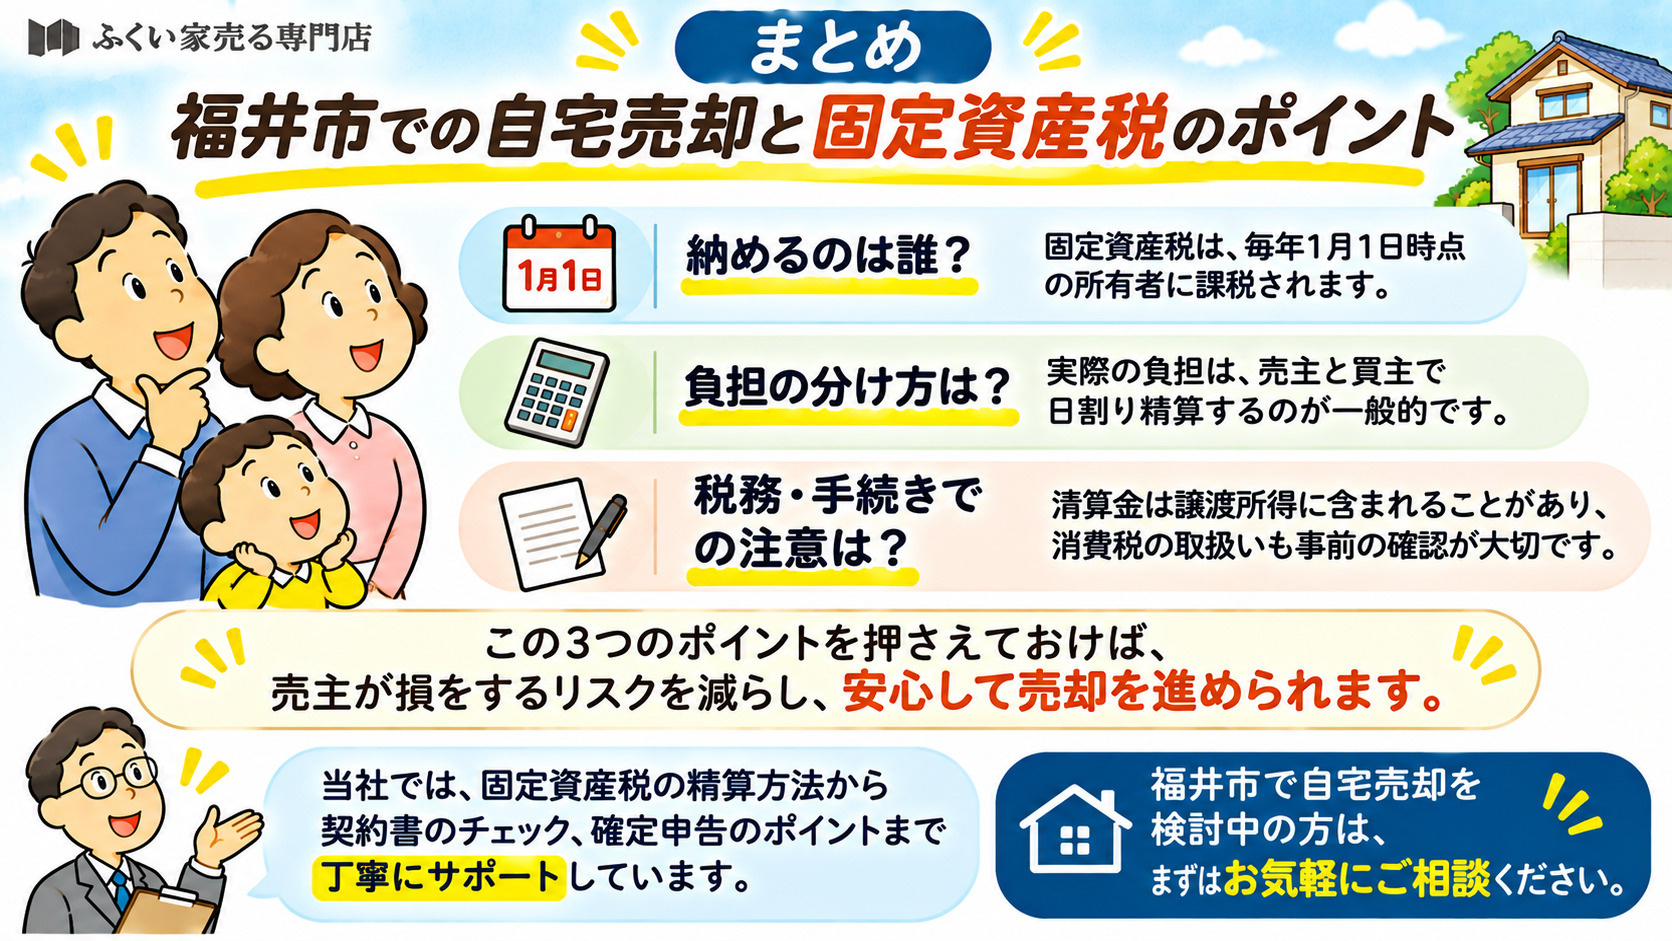
福井市で自宅を売却する際、固定資産税は「誰が納めるか」と「最終的に誰が負担するか」を分けて考えることが重要です。
年税である点や所有権移転日を基準にした日割り精算の方法を理解しておけば、売主が損をするリスクを大きく減らせます。
また、精算金が譲渡所得や消費税の対象になる場合もあるため、事前の確認と準備が欠かせません。
当社では、固定資産税の精算方法から契約書のチェック、確定申告のポイントまで丁寧にサポートしています。
福井市で自宅売却を検討中の方は、まずはお気軽にご相談ください。